# Ideal Contabilidade e Assessoria Empresarial — texto integral dos artigos
> Conteúdo editorial completo do blog de https://idealcontabilidade.net, em Markdown. Escritório de
> contabilidade fundado em 1993 em Rolim de Moura/RO, especializado em
> empresas e produtores rurais em Rondônia. 33 artigos. Índice curado do site:
> https://idealcontabilidade.net/llms.txt
>
> Uso: o conteúdo pode ser lido, resumido e citado com atribuição a
> Ideal Contabilidade e Assessoria Empresarial e link para a URL original de cada artigo.
> Os textos são informativos e não substituem orientação contábil individualizada.
>
> Gerado automaticamente no build. Última geração: 2026-09-16.
===============================================================
# MEI em 2027: nota fiscal obrigatória em toda venda e o fim do Relatório Mensal de Receitas
URL: https://idealcontabilidade.net/blog/mei-2027-nota-fiscal-obrigatoria-e-fim-do-relatorio-mensal/
Categoria: Reforma Tributária
Autor: André Alencar
Publicado em: 2026-09-01
Resposta direta: Pelo art. 517 da LC nº 214/2025, que alterou o art. 26 da LC nº 123/2006, o MEI passa a ser obrigado a emitir documento fiscal em todas as vendas e prestações de serviço a partir de 1º de janeiro de 2027, inclusive nas operações com pessoa física. O Relatório Mensal de Receitas Brutas deixa de existir nos moldes da Resolução CGSN nº 140/2018, mas o MEI continua obrigado a registrar e comprovar sua receita pelo registro de vendas e serviços.
---
Já falamos [do que muda para o MEI com a Reforma Tributária](/blog/mei-e-a-reforma-tributaria/) — regime próprio mantido, valor fixo se recompondo até 2033, IBS e CBS embutidos no DAS. Este artigo trata de duas mudanças mais concretas, que entram em vigor em **1º de janeiro de 2027** e mexem na rotina de quem é MEI: a **nota fiscal passa a ser obrigatória em toda venda e todo serviço**, e o **Relatório Mensal de Receitas Brutas** sai dos moldes atuais.
Um aviso antes: essas mudanças não vêm de uma norma só. Elas resultam da combinação da EC nº 132/2023, da LC nº 123/2006, da LC nº 214/2025, da LC nº 227/2026 e das resoluções do Comitê Gestor do Simples Nacional. A **Resolução CGSN nº 190, de 4 de agosto de 2026**, regulamenta parte disso e, em regra, produz efeitos a partir de 2027 — mas não é a fonte única. Analisar o MEI só pela CGSN nº 190 leva a conclusão errada.
## O MEI passa a ser obrigado a emitir documento fiscal
A base está no **art. 517 da LC nº 214/2025**, que alterou o **art. 26 da LC nº 123/2006** para estabelecer a obrigatoriedade de emissão de documento fiscal nas vendas e nas prestações de serviço feitas pelo MEI. Vale a partir de **1º de janeiro de 2027**.
Na prática, isso encerra a regra informal que muita gente conhece: a de que o MEI "não precisa emitir nota para pessoa física". A partir de 2027 a regra é ampla — **venda + prestação de serviço = documento fiscal obrigatório**, inclusive nas operações com pessoa física, observada a disciplina de cada tipo de documento.
## Qual documento usar
Depende da natureza da operação. Não dá para tratar tudo como "nota fiscal" genérica:
| Tipo de operação | Documento |
|---|---|
| Prestação de serviço | NFS-e de padrão nacional (Emissor Nacional), como já vinha das normas anteriores do CGSN |
| Venda de mercadoria e alguns transportes | Preferencialmente a Nota Fiscal Fácil (NFF), gratuita, nas hipóteses aplicáveis |
O ponto de atenção é não confundir **NFS-e** (serviço) com **documento fiscal de circulação de mercadoria**. Quem vende produto e presta serviço vai lidar com os dois.
## O Relatório Mensal de Receitas Brutas sai — mas o controle da receita continua
A Resolução CGSN nº 190/2026 revoga dispositivos do **art. 106 da Resolução CGSN nº 140/2018** ligados à antiga disciplina documental do MEI, inclusive o **Relatório Mensal de Receitas Brutas**. A estrutura regulamentar desse relatório, nos moldes que existiam, deixa de valer.
Isso **não** significa que o MEI não precisa mais controlar a receita. O próprio art. 26 da LC nº 123/2006, na nova redação, diz que a comprovação da receita bruta do MEI passa a ser feita **pelo registro de vendas ou de prestação de serviços**, na forma definida pelo CGSN. Ou seja:
- **Sai:** o Relatório Mensal de Receitas Brutas como obrigação regulamentar no formato antigo.
- **Fica:** a obrigação de registrar as vendas e os serviços e de guardar documentação que comprove a receita — agora ancorada nos documentos fiscais emitidos.
Na prática, o controle deixa de ser uma planilha mensal avulsa e passa a ser consequência das notas emitidas ao longo do mês.
## IBS e CBS no valor fixo: o MEI não destaca nada na nota
A Reforma também alcança os valores fixos do SIMEI. A Resolução CGSN nº 190/2026 acrescenta o **Anexo XIII à Resolução CGSN nº 140/2018**, com os valores de ICMS, ISS, CBS e IBS durante a transição. Para **2027 e 2028**:
| ICMS | ISS | CBS | IBS | Total |
|---:|---:|---:|---:|---:|
| R$ 1,00 | R$ 5,00 | R$ 0,994 | R$ 0,006 | R$ 7,00 |
Esses R$ 7,00 são só a parcela desses quatro tributos — não é o DAS-MEI inteiro, que ainda inclui a parte previdenciária. A recomposição segue de forma gradual até 2033; a [tabela ano a ano está no artigo sobre o MEI na Reforma](/blog/mei-e-a-reforma-tributaria/).
O que importa aqui: **a obrigação de emitir nota não transforma o MEI numa empresa do regime regular.** O MEI **não** destaca IBS e CBS no documento fiscal como faz uma ME ou EPP que optou pelo regime regular. Isso é um ponto de parametrização do sistema emissor — vale conferir com quem fornece o seu.
> O MEI não deve ser confundido com a ME/EPP. A opção pelo regime regular de IBS/CBS mantendo o Simples para os demais tributos, criada pela Resolução CGSN nº 190/2026, é para ME e EPP — [ver o artigo da CGSN 190](/blog/simples-nacional-2027-resolucao-cgsn-190-o-que-muda/). O SIMEI tem tratamento próprio.
## Perguntas frequentes
**O MEI vai ser obrigado a emitir nota para pessoa física em 2027?**
Sim. O art. 517 da LC nº 214/2025 alterou o art. 26 da LC nº 123/2006 e tornou o documento fiscal obrigatório em todas as vendas e prestações de serviço do MEI, sem a antiga dispensa para pessoa física. Vale a partir de 1º de janeiro de 2027.
**Qual nota o MEI emite?**
NFS-e de padrão nacional para serviços. Para venda de mercadoria e alguns transportes, preferencialmente a Nota Fiscal Fácil (NFF), que é gratuita. A escolha depende da natureza da operação.
**O MEI não precisa mais controlar a receita?**
Não é isso. O Relatório Mensal de Receitas Brutas sai dos moldes da Resolução CGSN nº 140/2018, mas o art. 26 da LC nº 123/2006 passa a exigir a comprovação da receita pelo registro de vendas e serviços. O controle continua — apoiado agora nos documentos fiscais.
**O MEI vai destacar IBS e CBS na nota, como as empresas maiores?**
Não. O MEI segue com tratamento próprio: os valores de IBS e CBS estão embutidos no valor fixo do SIMEI e não são destacados no documento fiscal.
**Isso muda o valor que o MEI paga por mês?**
A obrigação de emitir nota, por si, não altera o valor. O que muda é a composição interna do valor fixo (Anexo XIII da Resolução CGSN nº 140/2018), num processo gradual até 2033.
## O que fazer até 2027
- [ ] Confirmar com o sistema/emissor se ele está pronto para a NFS-e de padrão nacional (serviço) e para a NFF (mercadoria).
- [ ] Passar a emitir documento fiscal em **todas** as operações, inclusive para pessoa física — não deixar para a virada do ano.
- [ ] Organizar o registro das vendas e serviços e a guarda dos documentos, já que o Relatório Mensal deixa de ser o instrumento padrão.
- [ ] Checar se o emissor não está destacando IBS/CBS indevidamente na nota do MEI.
> **É MEI e quer entender como se preparar para 2027?** [Fale com a Ideal pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Sou%20MEI%20e%20quero%20entender%20a%20nota%20fiscal%20obrigat%C3%B3ria%20e%20o%20controle%20de%20receita%20a%20partir%20de%202027.) e organize os documentos com antecedência.
## Fontes oficiais
- [Lei Complementar nº 214/2025](https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm) — art. 517 (alteração do art. 26 da LC nº 123/2006)
- [Lei Complementar nº 123/2006](https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp123.htm) — art. 26 (registro e comprovação da receita do MEI)
- Resolução CGSN nº 190, de 4 de agosto de 2026 — Diário Oficial da União, Edição 149-A, Seção 1 Extra A, 10/08/2026 (altera a Resolução CGSN nº 140/2018; revoga dispositivos do art. 106; acrescenta o Anexo XIII)
- [Emissor Nacional de NFS-e — gov.br](https://www.gov.br/nfse/pt-br)
> Conteúdo informativo, com interpretação simplificada das normas para facilitar a compreensão. Parte das regras ainda depende de regulamentação complementar do CGSN e do Comitê Gestor do IBS. Antes de definir procedimentos internos, converse com a Ideal ou com seu contador de confiança.
===============================================================
# O fim do ICMS e do ISS, na prática: o que realmente desaparece (e quando)
URL: https://idealcontabilidade.net/blog/fim-do-icms-e-iss-na-pratica/
Categoria: Reforma Tributária
Autor: André Alencar
Publicado em: 2026-08-14
Resposta direta: ICMS e ISS não somem de uma vez: eles convivem com o IBS entre 2029 e 2032, perdendo alíquota gradualmente enquanto o IBS assume a diferença, e são extintos por completo em 2033. A mudança mais sentida no dia a dia não é o fim dos dois tributos em si, mas a virada de cobrança da origem (onde a empresa está) para o destino (onde está o cliente).
---
Os artigos anteriores desta série falaram bastante de IBS e CBS chegando. Este aqui fala do lado oposto: o que exatamente desaparece, e quando. Porque "ICMS e ISS vão acabar" é a frase mais repetida sobre a Reforma Tributária — e também a mais vaga, se ninguém explicar o cronograma e o motivo real por trás da mudança.
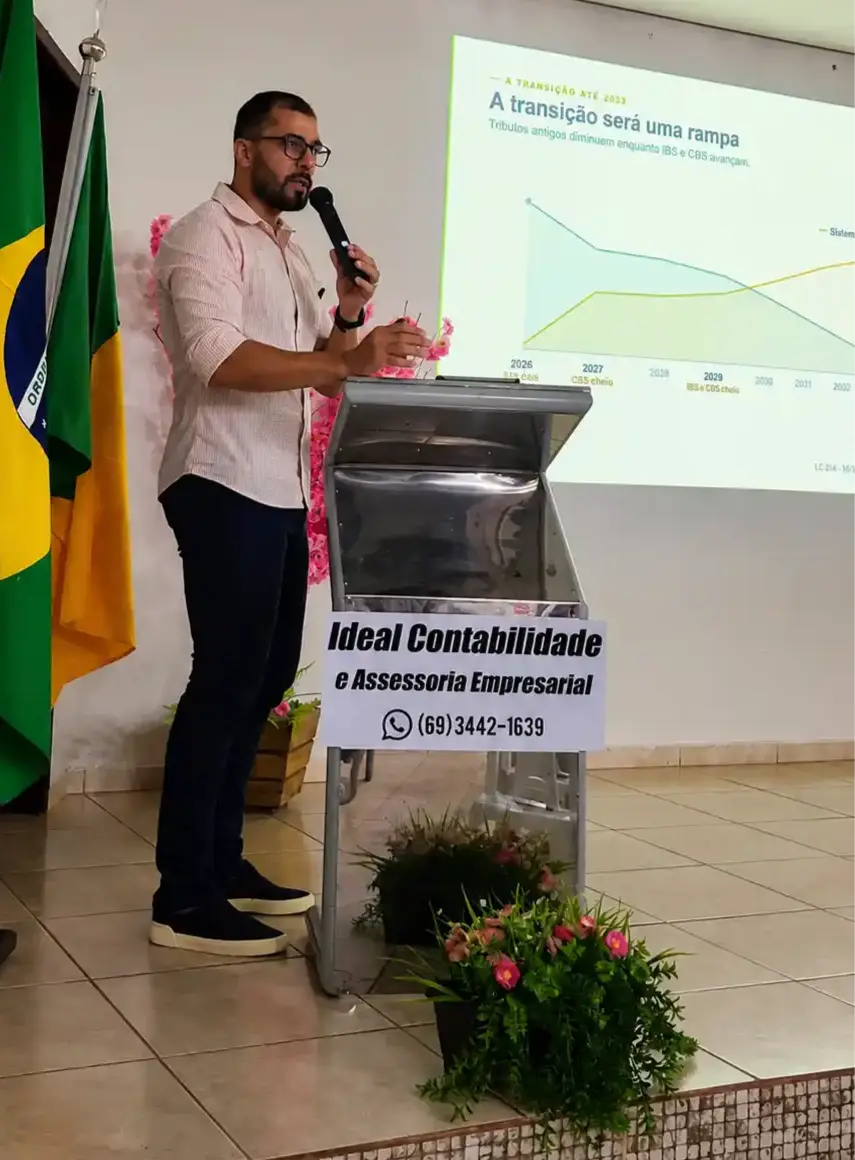
## Não é um desligamento — é uma transição de sete anos
A Emenda Constitucional nº 132/2023 e a Lei Complementar nº 214/2025 não apagam ICMS e ISS de uma vez. O desenho é de convivência progressiva com o novo sistema:
**2026** — CBS e IBS entram em cobrança de teste, com alíquotas simbólicas (0,9% e 0,1%, compensadas com redução equivalente em PIS/COFINS). ICMS e ISS continuam exatamente como são hoje.
**2027** — PIS e COFINS são extintos, e a CBS passa a valer com alíquota cheia. O IPI zera (exceto para produtos da Zona Franca de Manaus). **ICMS e ISS ainda não são tocados** — a extinção deles é etapa posterior.
**2029 a 2032** — é aqui que ICMS e ISS de fato começam a perder espaço: as alíquotas dos dois vão sendo reduzidas ano a ano, na mesma proporção em que o IBS assume a arrecadação. Nesse período, uma operação pode ter os dois sistemas incidindo ao mesmo tempo, em proporções que mudam a cada ano.
**2033** — ICMS e ISS deixam de existir. O sistema opera só com IBS, CBS e Imposto Seletivo.
Ou seja: uma empresa que trata 2033 como "o ano em que preciso estar pronta" já está atrasada — a convivência entre os dois sistemas começa quatro anos antes, e é justamente esse período de sobreposição que costuma pegar as empresas de surpresa, porque exige operar duas lógicas tributárias ao mesmo tempo.
## A mudança que pesa mais não é a extinção — é a origem virando destino
Tecnicamente, o ponto mais disruptivo da Reforma não é ICMS e ISS deixarem de existir. É **onde** o imposto passa a ser devido.
Hoje, o ICMS é cobrado principalmente na **origem** — no estado onde a empresa vendedora está localizada. Essa lógica é a raiz da chamada "guerra fiscal": estados oferecendo benefícios para atrair empresas para dentro das próprias fronteiras, porque é ali que a arrecadação acontece.
O IBS inverte essa lógica: passa a ser cobrado no **destino** — no estado e no município onde está o consumidor final, independentemente de onde a empresa vendedora está sediada. Na prática, isso significa que:
- Uma empresa não ganha mais vantagem tributária por estar sediada em determinado estado, para fins de ICMS/IBS.
- A alíquota que incide sobre uma venda passa a depender de **onde mora o cliente**, não de onde fica a sede da empresa.
- Empresas que vendem para todo o Brasil (e-commerce, especialmente) vão lidar com uma lógica de apuração mais uniforme do que o mosaico de 27 legislações estaduais de ICMS hoje — mas isso só se consolida totalmente com o sistema pleno, em 2033.
Para o ISS, a lógica de destino já existe parcialmente em alguns casos hoje, mas a fragmentação entre mais de 5 mil municípios, cada um com sua própria alíquota e regras, é exatamente o que o IBS municipal unificado se propõe a resolver.
## O que muda na prática, ano a ano
| Frente | O que muda | Quando sentir o efeito |
|---|---|---|
| Nota fiscal | Novos campos de CST e ClassTrib, IBS/CBS destacados | A partir de 2026, obrigatório em 2027 |
| Precificação | Alíquota passa a depender do local do cliente, não da sede | Ganha peso a partir de 2029 |
| Benefícios fiscais estaduais | Perdem sentido conforme ICMS perde espaço | Progressivo, 2029-2033 |
| Cadastro de produtos (CNAE/NCM) | Precisa estar correto para a classificação tributária nova | Já vale revisar agora |
| Sistemas e ERP | Precisam suportar as duas lógicas simultaneamente | Crítico entre 2029 e 2032 |
## O que revisar até o início da transição gradual (2029)
- [ ] Mapear se a empresa tem benefício fiscal estadual de ICMS que perde relevância com a mudança para destino — e planejar o que substitui essa vantagem.
- [ ] Revisar o cadastro de CNAEs e a classificação fiscal dos produtos, base para o enquadramento correto no novo sistema.
- [ ] Confirmar que o ERP e o sistema de emissão de notas comportam CST e ClassTrib (já abordamos em detalhe [neste artigo](/blog/cst-classtrib-e-documentos-fiscais/)).
- [ ] Se a empresa vende para vários estados, entender como a lógica de destino muda a alíquota efetiva por operação.
## Perguntas frequentes
**ICMS e ISS acabam em que ano exatamente?**
A extinção total é em 2033. Entre 2029 e 2032, os dois convivem com o IBS numa proporção que muda a cada ano.
**Minha empresa ainda paga ICMS normalmente em 2027?**
Sim. Em 2027 o que muda de fato é a CBS (que substitui PIS/COFINS) e a extinção do IPI na maioria dos casos. ICMS e ISS seguem intactos até 2029.
**Por que a mudança de origem para destino é tão comentada?**
Porque ela reorganiza onde a arrecadação acontece — de "onde a empresa está" para "onde o cliente está" — o que muda o cálculo de precificação e reduz o incentivo dos estados a conceder benefício fiscal para atrair empresas.
**Benefícios fiscais estaduais que minha empresa tem hoje continuam valendo?**
Tendem a perder força ao longo da transição, já que o ICMS (base desses benefícios) vai perdendo espaço para o IBS, cobrado no destino. Vale reavaliar a dependência desses benefícios no planejamento de longo prazo.
**Isso afeta só quem vende para outros estados?**
Não. Mesmo vendas dentro do mesmo estado ou município são atingidas, porque a lógica de apuração, os documentos fiscais e o cadastro de produtos mudam para todo mundo — a diferença de intensidade aparece mais para quem vende fora da própria região.
> **Quer entender o efeito específico da virada origem-destino no seu negócio?** [Fale com a Ideal pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Quero%20entender%20como%20o%20fim%20do%20ICMS%20e%20do%20ISS%20afeta%20minha%20empresa.) e planeje a transição com antecedência.
## Fontes oficiais
- [Emenda Constitucional nº 132/2023 — Reforma Tributária](https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc132.htm)
- [Lei Complementar nº 214/2025 — IBS, CBS e Imposto Seletivo](https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm)
- [Portal oficial da Reforma Tributária — Ministério da Fazenda](https://www.gov.br/fazenda/pt-br/acesso-a-informacao/acoes-e-programas/reforma-tributaria)
> Conteúdo informativo. Detalhes operacionais da transição (alíquotas de referência exatas por ano, regulamentação do Comitê Gestor do IBS) ainda dependem de normas complementares — acompanhe com o seu contador antes de decisões que dependam de valores exatos.
===============================================================
# MEI e a Reforma Tributária: o que muda (e o que continua igual) para o Microempreendedor
URL: https://idealcontabilidade.net/blog/mei-e-a-reforma-tributaria/
Categoria: Reforma Tributária
Autor: André Alencar
Publicado em: 2026-08-14
Resposta direta: O MEI continua fora do regime regular de IBS e CBS por padrão — segue pagando o DAS fixo, que passa a embutir uma fatia (crescente até 2033) desses dois tributos, sem precisar destacá-los na nota. A formalização continua gratuita e sem exigir contador. A mudança mais concreta é a NFS-e de padrão nacional, obrigatória e gratuita para quem presta serviço.
---
Nos artigos anteriores sobre a Reforma Tributária, o MEI sempre aparece de passagem — geralmente na sombra do Simples Nacional. Faz sentido a série ter focado nas empresas maiores, mas o MEI merece um artigo próprio: as regras que se aplicam a ele são específicas, e boa parte do que já foi escrito para o Simples Nacional em geral não se aplica diretamente ao MEI.
## Por padrão, o MEI fica fora do regime novo — e continua no próprio regime
A Lei Complementar nº 214/2025 (art. 41) estabelece que quem não optar pelo Simples Nacional ou pelo MEI fica automaticamente sujeito ao regime regular de IBS e CBS. Só que ela trata **Simples Nacional e MEI como duas categorias distintas**, e diz claramente: quem opta pelo Simples Nacional ou pelo MEI "fica sujeito às regras desses regimes" — ou seja, o MEI continua na lógica própria dele, com o DAS fixo mensal, e não entra automaticamente no sistema novo de apuração.
Há um ponto que vale registrar com honestidade: a lei prevê que **optantes pelo Simples Nacional** podem escolher, a cada semestre, apurar e recolher IBS e CBS pelo regime regular — abrindo mão da simplicidade em troca de poder gerar mais crédito para quem compra da empresa. O texto da lei, nesse trecho específico, menciona apenas "optantes pelo Simples Nacional" — não repete "ou pelo MEI" como faz em outras partes do mesmo artigo. Isso é um indício de que essa opção pode não estar disponível para o MEI da mesma forma, mas é um ponto que ainda depende de regulamentação mais clara do Comitê Gestor do IBS. Enquanto isso não for esclarecido, a orientação prática é: **não presuma que o MEI pode migrar para o regime regular só porque o Simples Nacional pode.**
## O que muda de verdade no dia a dia do MEI
**A nota fiscal não deve destacar IBS e CBS.** O valor fixo mensal do DAS-MEI já contempla, internamente, a parcela desses tributos — o MEI não precisa (e não deve) informar esses valores separadamente no documento fiscal que emite.
**NFS-e de padrão nacional se torna obrigatória e gratuita para quem presta serviço.** O Emissor Nacional de NFS-e passa a ser o caminho padrão, sem custo para o MEI. Para venda de mercadorias e alguns tipos de transporte, a indicação é usar preferencialmente a Nota Fiscal Fácil (NFF).
**O valor fixo do DAS-MEI se recompõe internamente ao longo da transição.** A composição interna dele — hoje só ICMS e ISS — passa a incluir também CBS e IBS, numa proporção que muda ano a ano, conforme já detalhamos no artigo sobre [a Resolução CGSN nº 190/2026](/blog/simples-nacional-2027-creditos-split-payment-mei/):
| Ano | ICMS | ISS | CBS | IBS | Total |
|---|---:|---:|---:|---:|---:|
| 2027–2028 | R$ 1,00 | R$ 5,00 | R$ 0,994 | R$ 0,006 | R$ 7,00 |
| 2029 | R$ 0,90 | R$ 4,50 | R$ 1,00 | R$ 0,20 | R$ 6,60 |
| 2030 | R$ 0,80 | R$ 4,00 | R$ 1,00 | R$ 0,40 | R$ 6,20 |
| 2031 | R$ 0,70 | R$ 3,50 | R$ 1,00 | R$ 0,60 | R$ 5,80 |
| 2032 | R$ 0,60 | R$ 3,00 | R$ 1,00 | R$ 0,80 | R$ 5,40 |
| 2033 em diante | — | — | R$ 1,00 | R$ 2,00 | R$ 3,00 |
Repare que o **total pago pelo MEI cai** ao longo da transição — mas isso é só parte da história: a composição muda por completo, e isso tem efeito sobre como o MEI aparece nos sistemas de quem compra dele (ver próximo ponto).
## O ponto que ainda gera dúvida: crédito para quem compra do MEI
Já explicamos [em outro artigo](/blog/transferencia-de-creditos-entre-empresas-na-reforma-tributaria/) que empresas do regime regular podem creditar o IBS/CBS pago em compras de fornecedor **optante do Simples Nacional**. A lei, no entanto, não repete explicitamente "ou do MEI" nesse trecho específico — o que deixa uma zona cinzenta sobre se comprar de um MEI gera exatamente o mesmo direito de crédito que comprar de uma empresa do Simples Nacional "cheio".
Na prática, isso pode influenciar decisões de compra de empresas maiores que buscam maximizar crédito na cadeia. Não é motivo de alarme — é só um ponto que ainda não está 100% pacificado e que recomendamos acompanhar antes de basear uma decisão comercial relevante nisso.
## O que não muda para o MEI
- **A formalização continua gratuita**, feita direto pelo [Portal do Empreendedor](https://www.gov.br/mei/pt-br), sem exigir contador.
- **O limite de faturamento e a lista de atividades permitidas** seguem as regras do MEI já existentes — a Reforma Tributária não é, por si só, uma mudança nesses critérios.
- **Contador continua opcional para abrir**, mas recomendado para acompanhar limite de faturamento, organizar a Declaração Anual (DASN-SIMEI) e orientar sobre a migração para Microempresa quando fizer sentido.
## Perguntas frequentes
**O MEI precisa se preocupar com IBS e CBS na prática?**
Não precisa apurar nem destacar esses tributos separadamente — eles já estão embutidos no valor fixo do DAS. O que muda é a composição interna desse valor, não a forma como o MEI paga.
**O MEI pode optar pelo regime regular de IBS/CBS, como o Simples Nacional pode?**
Ainda não está totalmente claro. A lei prevê essa opção explicitamente para "optantes pelo Simples Nacional", sem repetir "ou pelo MEI" nesse trecho — recomendamos não presumir que a opção esteja disponível até haver regulamentação mais específica.
**A formalização do MEI muda com a Reforma Tributária?**
Não. Continua gratuita, feita pelo Portal do Empreendedor, sem exigir contador.
**Vou pagar mais ou menos como MEI depois da Reforma?**
Segundo a composição já divulgada, o valor fixo total tende a cair ao longo da transição até 2033 — mas a composição interna (o que é ICMS/ISS versus CBS/IBS) muda por completo.
**Comprar de um MEI dá direito a crédito de IBS/CBS para quem compra?**
Provavelmente sim, na mesma lógica aplicada ao Simples Nacional, mas a lei não trata esse ponto com a mesma clareza — vale acompanhar a regulamentação antes de tratar isso como certeza absoluta.
## O que revisar até 2027
- [ ] Confirmar se o sistema usado para emitir nota está preparado para o Emissor Nacional de NFS-e (obrigatório e gratuito para quem presta serviço).
- [ ] Revisar se a nota emitida está destacando IBS/CBS indevidamente — o MEI não deve fazer isso.
- [ ] Se você é MEI perto do limite de faturamento, avaliar com antecedência a migração para Microempresa, considerando o novo cenário.
- [ ] Se sua empresa compra de MEI e depende de crédito de IBS/CBS na apuração, acompanhar a regulamentação sobre esse ponto específico.
> **Tem dúvida sobre como a Reforma Tributária afeta o seu MEI?** [Fale com a Ideal pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Sou%20MEI%20e%20quero%20entender%20o%20que%20muda%20com%20a%20Reforma%20Tribut%C3%A1ria.) e tire suas dúvidas sem compromisso.
## Fontes oficiais
- [Lei Complementar nº 214/2025 — IBS, CBS e Imposto Seletivo](https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm) (art. 41, regimes de apuração)
- [Portal do Empreendedor (MEI) — gov.br](https://www.gov.br/mei/pt-br)
- [Resolução CGSN nº 190, de 4 de agosto de 2026](https://www.in.gov.br/web/dou/-/resolucao-cgsn-n-190-de-4-de-agosto-de-2026-724454118) — composição do DAS-MEI na transição
> Conteúdo informativo. Pontos ainda pendentes de regulamentação (como a opção pelo regime regular e o crédito de compras de MEI) foram sinalizados como tal neste artigo — não devem ser tratados como definitivos até normatização do Comitê Gestor do IBS.
===============================================================
# Transferência de créditos entre empresas: como funciona (de verdade) na Reforma Tributária
URL: https://idealcontabilidade.net/blog/transferencia-de-creditos-entre-empresas-na-reforma-tributaria/
Categoria: Reforma Tributária
Autor: André Alencar
Publicado em: 2026-08-14
Resposta direta: Na Reforma Tributária, o crédito de IBS e CBS não é um saldo que uma empresa cede livremente a outra — ele nasce a cada compra e se extingue junto com o pagamento do imposto pelo fornecedor (não-cumulatividade plena, art. 47 da LC 214/2025). "Transferir crédito" de fato só existe em situações específicas: fusão, cisão, incorporação, e o caso particular de cooperativas.
---
Na palestra sobre "Transferência de Créditos" no nosso evento de julho, uma pergunta apareceu mais de uma vez: minha empresa pode simplesmente vender ou repassar o crédito de IBS/CBS que acumulou para outra empresa? A resposta curta é não — e entender por quê ajuda a enxergar como o crédito realmente funciona na Reforma Tributária.
## O crédito não é um saldo livre — ele nasce e morre a cada elo da cadeia
A Lei Complementar nº 214/2025 instituiu a não-cumulatividade plena do IBS e da CBS: em tese, a empresa credita praticamente tudo que compra vinculado à atividade. Mas o mecanismo técnico (art. 47) não trata o crédito como um ativo genérico que fica "guardado" para ser cedido depois. Ele é apropriado **quando o débito da operação de compra é extinto** — na prática, quando o pagamento (inclusive via split payment) efetivamente acontece, com nota fiscal eletrônica idônea comprovando a operação.
Isso muda a lógica de "transferência". Não existe um saldo solto que a empresa A repassa para a empresa B por vontade própria. O que existe é uma cadeia: cada empresa credita o que pagou de IBS/CBS ao fornecedor anterior, e debita o que cobrou do cliente seguinte. O crédito "caminha" pela cadeia através das próprias notas fiscais e pagamentos — não por cessão.
Outras regras do art. 47 que vale conhecer:
- **IBS e CBS não se compensam entre si.** Um excesso de crédito de IBS não abate débito de CBS, e vice-versa — a apuração é segregada.
- **Aquisição de fornecedor optante do Simples Nacional também gera crédito** para quem compra — no valor do IBS/CBS informado no documento fiscal, mesmo que o fornecedor recolha pelo DAS.
- **Estorno é obrigatório** se o bem comprado perecer, se deteriorar, ou for objeto de roubo, furto ou extravio.
- Em devolução ou cancelamento de venda, o fornecedor pode reapropriar o crédito relativo àquela operação.
## Quando o crédito de fato "passa" de uma empresa para outra
Existem situações específicas, prevista em lei, em que algo parecido com transferência realmente acontece:
**Fusão, cisão e incorporação.** Quando uma empresa é sucedida por outra nesses processos societários, é princípio geral do direito tributário brasileiro (Código Tributário Nacional, art. 132) que a sucessora responde pelos tributos da sucedida — e, na mesma lógica, tende a herdar créditos acumulados. É o cenário mais comum de "transferência" de crédito na prática empresarial, mas ocorre dentro de uma reorganização societária formal, não por decisão comercial avulsa.
**Cooperativas.** A LC 214/2025 prevê uma regra específica para produtores associados a cooperativa: o associado pode transferir à cooperativa os créditos das operações anteriores vinculadas aos bens e serviços que fornece a ela. É uma exceção pontual, pensada para o modelo de produção cooperativado — não se aplica a empresas em geral.
Fora desses casos, o caminho para "aproveitar" o crédito de outra empresa continua sendo o de sempre: comprar dela, receber o documento fiscal e deixar o crédito nascer pela própria operação.
## Por que isso importa para negociação e para o caixa
Entender essa mecânica muda três decisões práticas:
**Cadeia de fornecimento.** Como o crédito depende do pagamento efetivo (split payment) e do documento fiscal idôneo, atrasar pagamento a fornecedor não é mais só um problema de relacionamento — pode atrasar o próprio direito ao crédito.
**Escolha de fornecedores.** Comprar de empresa regular (não optante de regime que restrinja crédito) tende a gerar mais crédito recuperável do que comprar de quem está fora do sistema — o que já vínhamos explicando nos artigos sobre o Simples Nacional na Reforma.
**Planejamento de reorganização societária.** Se a sua empresa está avaliando fusão, cisão ou incorporação, o destino dos créditos acumulados de IBS/CBS entra na conta — vale mapear o saldo antes de qualquer decisão desse tipo, não depois.
## Perguntas frequentes
**Posso vender meu saldo de crédito de IBS/CBS para outra empresa?**
Não, de forma geral. O crédito nasce e se extingue dentro da relação entre fornecedor e adquirente, vinculado ao pagamento e ao documento fiscal — não é um ativo cedível por decisão comercial isolada.
**E se minha empresa for incorporada por outra?**
Nesse caso, a sucessora tende a herdar os créditos acumulados, seguindo o princípio geral de sucessão tributária do CTN. É o cenário mais próximo de uma "transferência" real, mas dentro de um processo societário formal.
**Comprar de uma empresa do Simples Nacional gera crédito para mim?**
Sim. A LC 214/2025 garante que aquisições de fornecedor optante do Simples também geram direito a crédito de IBS/CBS para quem compra, no valor informado no documento fiscal.
**O que acontece se eu atrasar o pagamento ao meu fornecedor?**
Como a apropriação do crédito depende da extinção do débito da operação (o pagamento), atrasar pode atrasar também o seu próprio direito ao crédito — não é só um problema financeiro, é um problema de apuração tributária.
## O que revisar até 2027
- [ ] Mapear a cadeia de fornecedores e identificar quem gera crédito recuperável.
- [ ] Rever prazos de pagamento a fornecedores — atraso pode atrasar o crédito.
- [ ] Se houver plano de fusão, cisão ou incorporação, avaliar o saldo de créditos acumulados antes de formalizar.
- [ ] Conferir se o sistema de emissão de notas está preparado para comprovar as operações com o rigor exigido pela não-cumulatividade plena.
> **Quer entender como a não-cumulatividade do IBS e da CBS afeta a cadeia da sua empresa?** [Fale com a Ideal pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Quero%20entender%20como%20funciona%20o%20cr%C3%A9dito%20de%20IBS%20e%20CBS%20na%20minha%20empresa.) e planeje a transição com segurança.
## Fontes oficiais
- [Lei Complementar nº 214/2025 — IBS, CBS e Imposto Seletivo](https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm) (art. 47, não-cumulatividade)
- [Emenda Constitucional nº 132/2023 — Reforma Tributária](https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc132.htm)
- [Portal oficial da Reforma Tributária — Ministério da Fazenda](https://www.gov.br/fazenda/pt-br/acesso-a-informacao/acoes-e-programas/reforma-tributaria)
> Conteúdo informativo. A não-cumulatividade do IBS e da CBS ainda depende de regulamentação complementar do Comitê Gestor do IBS em diversos pontos operacionais — os detalhes práticos de cada cadeia produtiva devem ser avaliados com o seu contador antes de qualquer decisão.
===============================================================
# CNPJ Suspenso: o aviso que a Receita Federal já te mandou — e você talvez não tenha visto
URL: https://idealcontabilidade.net/blog/cnpj-suspenso-o-que-fazer-para-regularizar/
Categoria: Empresas
Autor: Equipe Ideal
Publicado em: 2026-08-13 | Revisado em: 2026-08-13
Resposta direta: CNPJ suspenso é uma pendência cadastral temporária — na maioria dos casos, reversível com a atualização certa. Enquanto durar, pode travar emissão de nota fiscal, certidão negativa e abertura de conta bancária. O primeiro passo é descobrir o motivo exato na consulta pública gratuita da Receita Federal.
---
Tem empresário que só descobre que o CNPJ está suspenso quando o banco recusa abrir uma conta, o cliente pede uma certidão que não sai, ou o sistema da prefeitura simplesmente não deixa emitir a próxima nota fiscal. Nesse momento, a pergunta já não é mais "por que isso aconteceu" — é "quanto tempo eu vou ficar parado até resolver".
A parte boa: na maioria dos casos, CNPJ suspenso não é uma sentença. É uma pendência cadastral, resolvida com a atualização certa. A parte que exige atenção: quanto mais tempo isso fica sem solução, mais perto a empresa chega de uma situação bem mais séria — a inaptidão.
## Os 5 status que o seu CNPJ pode ter
A Receita Federal organiza a situação cadastral de qualquer CNPJ em cinco categorias, definidas pela Instrução Normativa RFB nº 2.119/2022:
| Status | O que significa |
|---|---|
| **Ativa** | Empresa regular, com cadastro e declarações em dia |
| **Suspensa** | Pendência cadastral temporária — reversível na maioria dos casos |
| **Inapta** | Deixou de entregar declarações obrigatórias por dois ou mais exercícios seguidos |
| **Baixada** | CNPJ encerrado, por pedido do titular ou de ofício |
| **Nula** | Inscrição cancelada por irregularidade grave, como fraude comprovada |
Suspensão e inaptidão costumam ser confundidas, mas são coisas diferentes. A suspensão nasce de um problema de cadastro — um dado desatualizado, uma pendência que não foi concluída. A inaptidão nasce de omissão continuada: a empresa simplesmente parou de entregar o que devia entregar, ano após ano. Uma se resolve em dias; a outra costuma exigir a regularização de declarações atrasadas e, às vezes, o pagamento de multas acumuladas.
## Por que o CNPJ é suspenso
Na prática, quase toda suspensão cai em uma dessas situações:
**A empresa não foi localizada no endereço cadastrado.** É provavelmente a causa mais comum hoje em dia — mudança de endereço sem atualização, empresa que opera em home office sem constar isso no cadastro, ou simplesmente um endereço que não existe mais como foi declarado.
**Uma alteração cadastral ficou pela metade.** Você começou a mudar o endereço, trocar o objeto social ou incluir/excluir um sócio, mas o processo não foi concluído no sistema. Para a Receita, isso fica marcado como pendência aberta.
**A atividade econômica (CNAE) não foi validada.** Acontece quando o código de atividade escolhido não é compatível com o porte, o município ou algum critério federal de validação — geralmente durante a abertura ou numa alteração de CNAE.
**Interrupção temporária de atividades.** Se a empresa formalizou uma pausa temporária (prevista na própria regulamentação do CNPJ), o cadastro fica suspenso enquanto durar essa interrupção — o que, nesse caso específico, é esperado e não um erro.
**Indício de irregularidade em análise.** Situação mais delicada: a Receita identificou algo que sugere uso indevido do CNPJ por terceiros, ou outra inconsistência que exige investigação. Aqui, normalmente, vale a pena ter suporte contábil e jurídico para conduzir a defesa.
## O que trava quando o CNPJ está suspenso
Nem sempre é o CNPJ suspenso em si que dói — é o efeito colateral dele:
- **Nota fiscal:** dependendo do motivo e do município, a emissão pode ficar bloqueada até a regularização.
- **Certidão Negativa de Débitos (CND):** não sai com o cadastro pendente — e ela é exigida em licitação, financiamento e muitos contratos B2B.
- **Conta bancária:** bancos costumam recusar abertura (e às vezes até movimentação) de conta para CNPJ fora da situação ativa.
- **Confiança comercial:** fornecedor e cliente que fazem qualquer verificação cadastral básica enxergam a suspensão — e isso gera pergunta, no mínimo.
- **Crédito e financiamento:** linhas de crédito e programas de fomento normalmente exigem CNPJ ativo como pré-requisito.
## Como saber se o seu CNPJ está suspenso (e por quê)
A consulta é gratuita e leva menos de um minuto. Acesse o [serviço oficial de consulta ao CNPJ no gov.br](https://www.gov.br/pt-br/servicos/consultar-cadastro-nacional-de-pessoas-juridicas), emita o comprovante e observe o campo **"Motivo da Situação Cadastral"** — ele traz o código e a descrição exata do que está pendente.
Se o motivo não estiver claro no comprovante, o próximo passo é acessar o **e-CAC** (Centro Virtual de Atendimento da Receita Federal), com conta gov.br nível Prata ou Ouro, ou certificado digital. É por ali que passam as comunicações oficiais da Receita — vale o hábito de checar a caixa postal com alguma regularidade, porque é comum um aviso importante passar despercebido justamente por ninguém acessar esse canal no dia a dia.
## O passo a passo para regularizar
**1. Descubra o motivo exato.** Sem isso, qualquer tentativa de correção é chute. Use a consulta pública e, se precisar, o e-CAC.
**2. Corrija o que gerou a pendência.**
- Endereço não localizado → atualização via Redesim ou Coleta Web, com o Documento Básico de Entrada (DBE) quando exigido.
- Alteração cadastral incompleta → concluir o processo no e-CAC com a documentação pendente.
- CNAE não validado → contato com a Receita Federal para apresentar a documentação complementar solicitada.
- Indício de irregularidade → montar a defesa administrativa com apoio contábil e, se necessário, jurídico.
**3. Transmita a atualização.** Hoje o processo é digital de ponta a ponta, pelos mesmos canais — Redesim, Coleta Web ou e-CAC —, sem necessidade de ir a um balcão.
**4. Acompanhe o processamento.** Boa parte das correções cadastrais simples é processada em poucos dias após o envio; casos mais complexos, como indício de irregularidade, podem levar mais tempo, conforme a análise.
## O hábito que evita o susto
A forma mais simples de nunca ser pego de surpresa é olhar a situação cadastral do próprio CNPJ de tempos em tempos — é gratuito e rápido. Empresas que têm contabilidade ativa normalmente contam com esse acompanhamento como parte da rotina, mas nunca custa conferir você mesmo, principalmente depois de qualquer mudança de endereço, sócio ou atividade.
Deixar uma suspensão sem solução não é neutro: se ela se arrastar e a empresa também deixar de cumprir obrigações declaratórias, o caminho natural é a inaptidão — aí sim, um processo mais longo, com declarações atrasadas para regularizar e multas para negociar. E, num cenário de indício de fraude confirmado, o desfecho pode chegar à situação "Nula", que é cancelamento puro e simples.
## Perguntas frequentes
**CNPJ suspenso é a mesma coisa que CNPJ inapto?**
Não. Suspensão é uma pendência cadastral, geralmente resolvida em poucos dias. Inaptidão vem de anos sem entregar declarações obrigatórias e costuma levar mais tempo para reverter.
**Dá para emitir nota fiscal com o CNPJ suspenso?**
Depende do motivo e do município, mas na maioria dos casos a emissão fica bloqueada até a regularização — por isso vale resolver antes de precisar emitir.
**Consigo tirar certidão negativa com o CNPJ suspenso?**
Não. A situação cadastral regular é pré-requisito para a emissão da CND.
**Suspensão pode virar inaptidão?**
Pode, sim — se a pendência não for corrigida e a empresa também deixar de entregar as declarações obrigatórias nesse meio-tempo.
**Preciso ir pessoalmente a algum órgão para regularizar?**
Normalmente não. O processo acontece pelos canais digitais da Receita Federal e da Redesim.
## O que fazer agora
Se você nunca conferiu a situação cadastral da sua empresa, esse é o momento — leva menos tempo do que ler este artigo até aqui. E se a consulta já mostrou "Suspensa", quanto antes o motivo for corrigido, menor a chance de o problema crescer.
> **Recebeu um CNPJ suspenso e não sabe por onde começar?** [Fale com a Ideal Contabilidade pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Meu%20CNPJ%20est%C3%A1%20suspenso%20e%20preciso%20de%20ajuda%20para%20regularizar.) e a gente ajuda a identificar o motivo e regularizar o mais rápido possível.
## Fontes oficiais
- [Instrução Normativa RFB nº 2.119/2022](https://www.legisweb.com.br/legislacao/?id=439318) — regulamenta o CNPJ e as situações cadastrais (ativa, suspensa, inapta, baixada, nula)
- [Consultar Cadastro Nacional de Pessoas Jurídicas — gov.br](https://www.gov.br/pt-br/servicos/consultar-cadastro-nacional-de-pessoas-juridicas)
- [Interrupção Temporária de Atividades — Receita Federal](https://www.gov.br/receitafederal/pt-br/assuntos/orientacao-tributaria/cadastros/cnpj/solicitacao-de-atos-perante-o-cnpj-por-meio-da-internet/interrupcao-temporaria-de-atividades)
> Conteúdo informativo. O motivo exato e o prazo de regularização variam conforme o caso — confirme sempre a situação específica do seu CNPJ na consulta oficial ou com o seu contador.
===============================================================
# Abertura de empresa grátis: as perguntas que evitam surpresa depois que o CNPJ sai
URL: https://idealcontabilidade.net/blog/abertura-de-empresa-gratis-perguntas-antes-de-contratar/
Categoria: Empresas
Autor: Equipe Ideal
Publicado em: 2026-08-12 | Revisado em: 2026-08-13
Resposta direta: Antes de aceitar uma proposta de abertura gratuita, confirme sete pontos: o que exatamente está incluído, se existe fidelidade e por quanto tempo, a regra de cancelamento, quais taxas públicas ficam por sua conta, se o certificado digital entra, quem vai atender a empresa depois do CNPJ e em que condições a mensalidade pode ser reajustada.
---
No [artigo anterior](/blog/abertura-de-empresa-gratis-o-que-esta-incluido/), explicamos o que costuma estar incluído numa abertura de empresa "grátis" e o que continua sendo pago à parte. Agora vamos para a parte prática: as perguntas que valem a pena fazer *antes* de assinar qualquer proposta — porque é aí que mora a diferença entre uma boa condição comercial e uma dor de cabeça seis meses depois.
## Por que existe fidelidade numa abertura gratuita
Não é falta de transparência, é lógica de negócio. Abrir uma empresa é um trabalho técnico que tem custo para o escritório — só que, depois do CNPJ pronto, a empresa passa a ter obrigações contínuas: apuração de imposto, entrega de declarações, folha de pagamento, pró-labore, escrituração. É nesse acompanhamento mensal que o escritório se sustenta.
Por isso, quando um contador não cobra pela abertura, ele normalmente pede em troca um período mínimo de permanência no plano mensal. Isso é comum no mercado inteiro, não é uma particularidade de um escritório ou de outro — mas as condições exatas (prazo, multa, o que acontece se você sair antes) mudam de proposta para proposta, e são justamente o que você precisa confirmar antes de assinar.
## Sete perguntas para fazer antes de aceitar a proposta
**1. O trabalho de abertura está mesmo incluído, ou só uma parte dele?**
Peça para o escritório listar, por escrito, o que entra: análise inicial, CNAEs, contrato social, acompanhamento do registro. "Abertura grátis" genérica às vezes cobre menos do que parece.
**2. Existe fidelidade? Por quanto tempo?**
Pergunte o prazo mínimo de permanência e a partir de quando ele começa a contar — geralmente é a partir da emissão do CNPJ, mas confirme.
**3. Se eu sair antes do prazo, o que acontece?**
Multa proporcional, cobrança dos honorários que deixaram de ser cobrados na abertura, ou nenhuma penalidade? Essa regra deveria estar clara no contrato, não só na conversa comercial.
**4. As taxas públicas estão incluídas?**
Normalmente não — taxa da Junta Comercial, prefeitura e outros órgãos costumam ser repassadas ao cliente, como explicamos no artigo anterior. Mas vale confirmar, porque cada escritório organiza isso de um jeito.
**5. O certificado digital entra no pacote?**
Muita proposta de abertura gratuita não inclui o certificado — e ele pode ser necessário logo de início, dependendo do município e do tipo de nota fiscal que a empresa vai emitir.
**6. Quem vai atender minha empresa depois que o CNPJ sair?**
Abertura é só o primeiro passo. Pergunte como funciona o suporte no dia a dia: canal de atendimento, prazo de resposta, se existe um contato responsável pela sua conta ou se cada dúvida cai numa fila genérica.
**7. O valor da mensalidade pode mudar depois?**
Alguns planos reajustam conforme faturamento, número de funcionários ou emissão de notas fiscais aumenta. Entender esse critério evita surpresa no reajuste seguinte.
## MEI precisa de contador para abrir?
Não. Como já mostramos no artigo anterior, a formalização do MEI é feita direto pelo empreendedor no Portal do Empreendedor, sem custo e sem exigência de contador.
Isso não significa que o contador seja dispensável depois. Um profissional pode ajudar o MEI a confirmar se a atividade escolhida realmente se encaixa no regime, acompanhar o limite de faturamento (que, se ultrapassado, obriga a migração para outro enquadramento), orientar sobre emissão de notas e organizar a Declaração Anual do MEI (DASN-SIMEI). Nenhuma dessas tarefas é obrigatória para abrir — mas evitam problema de desenquadramento lá na frente.
## CNPJ na mão já significa que a empresa pode funcionar?
Nem sempre — e esse é um dos pontos que mais pega empreendedor de surpresa. O CNPJ confirma que a pessoa jurídica existe perante a Receita Federal. Mas, dependendo da atividade e do município, ainda podem faltar:
- inscrição municipal e/ou estadual;
- liberação para emissão de notas fiscais;
- alvará de funcionamento;
- licença sanitária, quando aplicável;
- autorização do Corpo de Bombeiros, quando aplicável;
- registro no conselho profissional correspondente.
Uma consultoria simples, sem loja física e sem atendimento presencial, costuma resolver isso rápido. Uma atividade com maior exigência regulatória pode levar mais tempo até liberar 100% do funcionamento — o CNPJ é o início desse caminho, não o fim dele.
## Perguntas rápidas
**A abertura gratuita inclui a taxa da Junta Comercial?**
Normalmente, não. A gratuidade costuma cobrir os honorários do contador; a taxa pertence ao órgão de registro do seu estado.
**Existe cobrança da Receita Federal só para emitir o número do CNPJ?**
Não existe uma taxa específica da Receita Federal apenas pela atribuição do número. O que pode ter custo são outras etapas do processo, como registro e licenciamento, dependendo da atividade.
**Posso cancelar a contabilidade depois que o CNPJ sai?**
Sim, respeitando as regras do contrato — prazo de aviso, valores pendentes e a fidelidade vinculada à abertura gratuita, quando houver.
**Alterações futuras (mudança de sócio, endereço, atividade) estão incluídas na abertura gratuita?**
Geralmente não. Alteração contratual costuma ser um serviço à parte, cobrado quando solicitado.
**Posso usar meu endereço residencial para abrir a empresa?**
Em muitos casos, sim — principalmente em atividades sem atendimento presencial, estoque ou risco. Depende do zoneamento e das regras do município onde a empresa vai funcionar.
**Quanto tempo demora uma abertura gratuita?**
O mesmo tempo de uma abertura paga — a forma de cobrar os honorários não muda o prazo dos órgãos públicos envolvidos. O que muda o prazo é a atividade, a documentação e o volume de licenciamento exigido.
## Resumo para levar com você
- "Grátis" normalmente significa honorários do contador, não taxas públicas.
- Fidelidade é comum nesse modelo — o ponto é confirmar prazo e regra de cancelamento antes de assinar.
- Certificado digital, Junta Comercial e licenças específicas costumam ficar por conta do cliente.
- CNPJ emitido é o começo, não necessariamente a liberação total para funcionar.
- MEI não precisa de contador para abrir, mas pode se beneficiar de orientação depois.
No fim, o critério mais importante não é achar a proposta mais barata — é entender exatamente o que está incluso, o que falta e quem vai te acompanhar depois que a burocracia inicial terminar.
> **Quer confirmar o que se aplica à sua empresa antes de assinar qualquer proposta?** [Fale com a Ideal pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Gostaria%20de%20receber%20orienta%C3%A7%C3%B5es%20para%20abrir%20minha%20empresa.) e tire suas dúvidas sem compromisso.
## Fontes oficiais
- [Portal do Empreendedor (MEI) — gov.br](https://www.gov.br/mei/pt-br)
- [DREI — Departamento Nacional de Registro Empresarial e Integração](https://www.gov.br/empresas-e-negocios/pt-br/drei)
- [Redesim — Rede Nacional para Simplificação do Registro e da Legalização de Empresas](https://www.gov.br/empresas-e-negocios/pt-br/redesim)
> Conteúdo informativo. As condições comerciais (fidelidade, mensalidade, cancelamento) variam de contrato para contrato — confirme sempre os termos específicos com o escritório escolhido antes de assinar.
===============================================================
# Abertura de empresa grátis: o que costuma estar incluído e o que você ainda paga
URL: https://idealcontabilidade.net/blog/abertura-de-empresa-gratis-o-que-esta-incluido/
Categoria: Empresas
Autor: Equipe Ideal
Publicado em: 2026-08-12 | Revisado em: 2026-08-13
Resposta direta: Na prática, "abertura de empresa grátis" significa que o escritório não cobra os honorários do contador separadamente, desde que o cliente contrate a contabilidade mensal. Taxas da Junta Comercial, certificado digital e licenças continuam por conta do empreendedor. Só a formalização do MEI é gratuita de verdade, sempre e em qualquer lugar do Brasil.
---
Todo mundo já viu esse anúncio: "abra sua empresa de graça". E a primeira pergunta que costuma vir na cabeça é a certa — grátis como, exatamente? Porque abrir uma empresa envolve Receita Federal, Junta Comercial, prefeitura, às vezes até Vigilância Sanitária e Corpo de Bombeiros. Nenhum escritório de contabilidade controla o preço que esses órgãos cobram.
O que costuma ser gratuito, na prática, é uma coisa específica: o trabalho do contador. Ou seja, o escritório não cobra separadamente pela mão de obra de conduzir a abertura, desde que você contrate a contabilidade mensal. As taxas que pertencem a outros órgãos — essas continuam existindo, e continuam sendo suas.
Vale separar logo duas situações bem diferentes, porque a resposta muda dependendo de qual empresa você quer abrir.
## MEI é gratuito de verdade — e não precisa de escritório para isso
Se você vai abrir um MEI (Microempreendedor Individual), a boa notícia é direta: a formalização é 100% gratuita, sempre, em qualquer lugar do Brasil. Isso não é um diferencial comercial de ninguém — é a regra do próprio governo federal. O processo é feito pelo [Portal do Empreendedor](https://www.gov.br/mei/pt-br), leva poucos minutos e não exige nenhum profissional para acontecer.
Depois de formalizado, o MEI passa a pagar mensalmente o DAS (Documento de Arrecadação do Simples Nacional), que é o tributo fixo do regime — isso não é taxa de abertura, é a contribuição mensal de quem já está funcionando.
Se você encontrar algum site cobrando para "abrir seu MEI", desconfie: o procedimento oficial não tem custo, e pagar por ele geralmente significa pagar por algo que você mesmo faria de graça em poucos cliques.
## Empresa (fora do MEI): aqui a conversa é diferente
Empresário Individual, Sociedade Limitada Unipessoal, Sociedade Limitada com sócios — esses formatos não têm uma versão gratuita oficial como o MEI. Existe sempre um caminho de registro com taxas de órgãos públicos envolvidas, e existe sempre um trabalho técnico de análise, montagem de contrato e acompanhamento que, normalmente, tem valor.
É aqui que entra a "abertura grátis" oferecida por escritórios contábeis: o contador assume esse trabalho técnico sem cobrar honorários à parte, porque a empresa vai contratar a contabilidade mensal de qualquer forma — e o processo de abertura acaba sendo o primeiro capítulo dessa relação, não um produto avulso.
### O que normalmente entra nessa gratuidade
| O que é | Costuma estar incluso? |
|---|---|
| Conversa inicial sobre a atividade e o negócio | Sim |
| Orientação sobre o tipo jurídico (MEI, EI, Ltda...) | Sim |
| Escolha e checagem dos CNAEs | Sim |
| Consulta prévia de viabilidade do endereço | Sim |
| Elaboração do contrato social ou requerimento | Sim |
| Acompanhamento do registro até a emissão do CNPJ | Sim |
| Orientação sobre o regime tributário | Sim |
| Taxa da Junta Comercial | Normalmente não |
| Certificado digital | Normalmente não |
| Licenças (Bombeiros, Vigilância Sanitária, alvará) | Normalmente não |
| Registro em conselho profissional | Normalmente não |
Repare no padrão: tudo o que é *trabalho do contador* tende a estar coberto. Tudo o que é *taxa ou licença de terceiros* tende a ficar por conta do cliente. Faz sentido — o escritório não tem como assumir um custo que ele nem define.
### Por dentro do que o contador faz por você
Antes de qualquer protocolo, existe uma etapa de entendimento: qual é a atividade, quantos sócios, qual o faturamento esperado, se vai emitir nota fiscal, se precisa de inscrição estadual. Essas respostas mudam a escolha do tipo jurídico e do regime tributário — e errar aqui custa caro depois, não na abertura em si, mas nos anos seguintes pagando imposto a mais ou trocando de CNAE no meio do caminho.
Na sequência vem a definição dos CNAEs (os códigos que dizem à Receita, à prefeitura e ao estado o que a empresa faz), a consulta de viabilidade — que confirma se aquela atividade pode funcionar naquele endereço antes de qualquer contrato de aluguel ser assinado — e, quando aplicável, a redação do contrato social, documento que define capital, participação dos sócios, administração e regras de saída. O [DREI](https://www.gov.br/empresas-e-negocios/pt-br/drei) (o órgão federal que orienta o registro empresarial no país) disponibiliza modelos padrão, mas a adequação ao caso concreto é trabalho técnico do contador.
Depois disso, o processo segue para registro — na Junta Comercial, no caso de sociedades e empresários individuais, ou em cartório e OAB em situações específicas — usando a [Redesim](https://www.gov.br/empresas-e-negocios/pt-br/redesim), o sistema que integra Receita Federal, Junta Comercial e prefeituras para reduzir a repetição de dados entre eles.
### O que continua sendo pago à parte, e por quê
**Taxa da Junta Comercial.** Aqui em Rondônia, quem cuida do registro de sociedades e empresários individuais é a [JUCER](https://rondonia.ro.gov.br/jucer/) — Junta Comercial do Estado de Rondônia. A tabela de valores é dela, não do escritório de contabilidade, e varia conforme o tipo de ato e a natureza jurídica escolhida.
**Certificado digital.** É a identidade eletrônica da empresa — usada para assinar documentos, emitir nota fiscal em vários municípios e acessar sistemas do governo. Os certificados e-CPF e e-CNPJ são emitidos por autoridades certificadoras credenciadas pela [Receita Federal](https://www.gov.br/receitafederal/pt-br/assuntos/orientacao-tributaria/senhas-e-procuracoes/senhas/certificados-digitais), e o custo é delas, não do contador.
**Licenciamento e vigilância.** Se a atividade exige alvará, licença sanitária ou vistoria do Corpo de Bombeiros, essas exigências vêm da prefeitura ou do órgão estadual competente — e normalmente envolvem taxas próprias, além de eventuais laudos técnicos de engenheiro ou arquiteto.
**Conselhos profissionais.** Atividades regulamentadas (saúde, engenharia, contabilidade, entre outras) costumam exigir registro em conselho de classe, com anuidade cobrada diretamente por ele.
## Como isso funciona na Ideal Contabilidade
A gente segue essa mesma lógica: os honorários profissionais de abertura ficam inclusos na contratação do plano de contabilidade mensal, dentro de um período mínimo de permanência — não cobramos separadamente pelo trabalho de análise, definição de CNAEs, elaboração do contrato social e acompanhamento do registro.
O que continua sendo do cliente é exatamente o que listamos acima: taxa da JUCER, certificado digital e licenças específicas da atividade, quando existirem. A gente orienta sobre cada uma delas antes de começar, para que não apareça surpresa no meio do processo.
O valor da mensalidade e o prazo de permanência variam conforme a atividade, o faturamento esperado e a complexidade da operação — não dá para generalizar um número único que sirva para uma consultoria unipessoal e para uma empresa com filial e vários sócios. A forma mais rápida de saber exatamente o que se aplica ao seu caso é conversar com a equipe.
## Um exemplo simples
Pense em duas aberturas na mesma cidade, no mesmo mês.
A primeira é uma consultoria com um sócio só, sem funcionários, funcionando do próprio endereço residencial. O caminho é relativamente curto: CNAE, contrato, JUCER, CNPJ, regime tributário — e provavelmente nem vai precisar de licença específica.
A segunda é uma clínica de estética. Além de todo esse caminho, ainda entram vistoria da Vigilância Sanitária, eventual exigência do Corpo de Bombeiros e, dependendo da atividade dos profissionais envolvidos, registro em conselho. Mesma cidade, mesmo mês, honorários de abertura igualmente inclusos no plano — mas o custo total de cada uma, somando as taxas de terceiros, é bem diferente.
Isso não é falha de nenhuma proposta "grátis". É só a natureza da atividade determinando quantos órgãos além do escritório contábil entram na conversa.
> **Quer saber exatamente o que se aplica à sua atividade antes de abrir?** [Fale com a Ideal pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Gostaria%20de%20receber%20orienta%C3%A7%C3%B5es%20para%20abrir%20minha%20empresa.) e descubra o caminho certo, sem letra miúda.
No [próximo artigo desta série](/blog/abertura-de-empresa-gratis-perguntas-antes-de-contratar/), reunimos as perguntas que valem a pena fazer antes de fechar qualquer proposta de abertura gratuita — inclusive fidelidade, cancelamento e o que fazer depois que o CNPJ sai.
## Fontes oficiais
- [Portal do Empreendedor (MEI) — gov.br](https://www.gov.br/mei/pt-br)
- [DREI — Departamento Nacional de Registro Empresarial e Integração](https://www.gov.br/empresas-e-negocios/pt-br/drei)
- [Redesim — Rede Nacional para Simplificação do Registro e da Legalização de Empresas](https://www.gov.br/empresas-e-negocios/pt-br/redesim)
- [Certificados Digitais — Receita Federal](https://www.gov.br/receitafederal/pt-br/assuntos/orientacao-tributaria/senhas-e-procuracoes/senhas/certificados-digitais)
- [JUCER — Junta Comercial do Estado de Rondônia](https://rondonia.ro.gov.br/jucer/)
> Conteúdo informativo. As condições exatas de cada proposta de abertura dependem do contrato de cada escritório, e as taxas públicas variam conforme atividade, município e estado — confirme sempre os detalhes antes de decidir.
===============================================================
# Simples Nacional muda em 2027: o que a Resolução CGSN nº 190/2026 altera nas regras do jogo
URL: https://idealcontabilidade.net/blog/simples-nacional-2027-resolucao-cgsn-190-o-que-muda/
Categoria: Reforma Tributária
Autor: André Alencar
Publicado em: 2026-08-11 | Revisado em: 2026-08-13
Resposta direta: A Resolução CGSN nº 190/2026 adapta o Simples Nacional à Reforma Tributária a partir de 2027: IBS e CBS passam a ser recolhidos dentro do regime único, com a opção de apurar esses dois tributos pelo regime regular. A escolha entre os dois caminhos depende do perfil de clientes da empresa.
---
O Simples Nacional também vai mudar com a Reforma Tributária. A **Resolução CGSN nº 190, de 4 de agosto de 2026** (publicada no Diário Oficial da União em 10 de agosto), reescreve boa parte da Resolução CGSN nº 140/2018 — a norma que rege o regime — para encaixar o **IBS** e a **CBS** dentro dele. As mudanças produzem efeitos, em regra, a partir de **1º de janeiro de 2027**.
Isso não significa que o Simples acabou. Significa que ele passa a operar dentro da nova estrutura tributária, e que a partir de 2027 nem toda empresa optante vai seguir exatamente a mesma estratégia — vai depender de atividade, clientes, fornecedores e quanto de crédito tributário está em jogo. Neste artigo, o que muda nas regras. No [próximo](/blog/simples-nacional-2027-creditos-split-payment-mei/), o que isso significa na prática — créditos, caixa e fiscalização.
Se você ainda não tem a base do assunto, vale ler primeiro [Simples Nacional na Reforma Tributária: o que muda para quem é optante](/blog/simples-nacional-na-reforma-tributaria/) — este artigo aqui é o aprofundamento na resolução mais recente, não a introdução ao tema.
## O Simples Nacional passa a "abrigar" o IBS e a CBS
A partir de 2027, o Documento de Arrecadação do Simples (DAS) passa a incluir o IBS e a CBS na lista de tributos recolhidos de forma unificada — ao lado de IRPJ, CSLL, CPP, ICMS e ISS. Na prática, o empresário continua vendo um valor único no boleto, mas a composição interna dele muda: uma fatia que hoje é ICMS ou PIS/Cofins passa a ser IBS/CBS, e essa fatia cresce a cada ano até 2033, quando ICMS e ISS somem de vez do cálculo.
## A decisão mais importante: manter tudo no Simples ou optar pelo regime regular de IBS/CBS
Aqui está a mudança que mais exige planejamento. A resolução cria a possibilidade de a empresa continuar no Simples para todos os demais tributos, mas apurar e recolher **IBS e CBS pelo regime regular** — o mesmo das empresas de fora do Simples, com não cumulatividade plena.
| Situação | IBS/CBS | Demais tributos |
|---|---|---|
| Simples tradicional | Dentro do DAS, calculado pela tabela do regime | Dentro do DAS |
| Simples + regime regular de IBS/CBS | Apurados separadamente, fora do DAS | Continuam no Simples |
Essa opção é chamada de "regime híbrido" e tem janelas semestrais fixas:
| Início do regime regular | Período para optar | Cancelamento até |
|---|---|---|
| 1º de janeiro | 1º a 30 de setembro do ano anterior | 30 de novembro |
| 1º de julho | 1º a 31 de março | 31 de maio |
Uma vez feita a opção, ela vale para os semestres seguintes até você renunciar — não precisa renovar todo ano. E há uma trava importante: quem já recebeu ressarcimento de créditos de IBS/CBS num ano-calendário não pode optar pelo regime único naquele mesmo tipo de apuração.
**Por que isso importa de verdade:** empresas que compram muito (e teriam bastante crédito a aproveitar) ou que vendem para outras empresas — não para o consumidor final — tendem a se beneficiar mais do regime regular. Comércio de bairro vendendo para pessoa física, via de regra, não. Não dá para decidir isso "no achismo": [o cronograma de transição da Reforma por porte de empresa](/blog/cronograma-reforma-tributaria-por-porte/) já está em vigor, e a simulação precisa ser feita antes da janela de setembro fechar.
## Novos prazos para entrar (ou sair) do Simples Nacional
A formalização da opção pelo Simples também ganhou uma janela fixa:
| Procedimento | Prazo |
|---|---|
| Solicitar opção pelo Simples | 1º a 30 de setembro |
| Início dos efeitos | 1º de janeiro do ano seguinte |
| Cancelamento da solicitação | Até 30 de novembro |
Se o pedido for indeferido por alguma pendência — um débito, uma irregularidade cadastral —, agora existe prazo formal para regularizar: **30 dias corridos** a partir da ciência do indeferimento. Regularizando dentro do prazo, o indeferimento é cancelado e a opção, deferida. Vale a pena checar débitos federais, estaduais, municipais e — novidade — pendências relacionadas ao próprio IBS antes de setembro chegar.
## O sublimite de R$ 3,6 milhões agora vale também para o IBS
O teto geral do Simples continua em R$ 4,8 milhões, mas o sublimite de **R$ 3.600.000,00** — que hoje restringe a cobrança de ICMS e ISS pelo regime quando a empresa cresce — passa a valer também para o **IBS**. Ultrapassar esse valor não tira a empresa do Simples, mas tira a possibilidade de recolher IBS, ICMS e ISS dentro dele a partir de um certo ponto.
A regra do excesso continua com o corte em **20%**:
- excesso de até 20% do sublimite → efeito só no ano-calendário seguinte;
- excesso acima de 20% → efeito já no mês seguinte.
Fazendo a conta: R$ 3.600.000 × 20% = R$ 720.000. Somando, **R$ 4.320.000** é o valor a partir do qual o efeito deixa de ser "ano que vem" e passa a ser "mês que vem". Empresas em início de atividade têm um sublimite proporcional: R$ 300.000 por mês entre a abertura e o fim do ano-calendário, com fração de mês contando como mês inteiro — e, se o excesso passar de 20% desse valor proporcional, o efeito pode retroagir ao início da atividade. É o cenário mais arriscado para negócios que nascem pequenos e crescem rápido no primeiro ano.
## O Fator R continua decidindo entre o Anexo III e o Anexo V
Para atividades de serviço sujeitas ao Fator R, a régua continua em **28%**: relação entre folha de salários (com encargos) dos últimos 12 meses e a receita bruta do mesmo período. Igual ou acima de 28%, a empresa vai para o Anexo III (alíquotas mais baixas); abaixo disso, cai no Anexo V (bem mais caro). Uma diferença de poucos pontos percentuais na folha — um pró-labore mal dimensionado, uma contratação a mais ou a menos — pode significar dezenas de milhares de reais de diferença de imposto no ano. Isso não muda com a resolução, mas segue sendo, na nossa experiência, o ponto mais subestimado do planejamento de quem presta serviço.
## O que passa a contar oficialmente como "faturamento"
A resolução detalha o momento em que a receita é considerada auferida para fins do Simples: a **emissão do documento fiscal** que formaliza a venda ou o serviço — inclusive em venda para entrega futura — e também a emissão de documento que altere ou complemente um valor já faturado (nota de débito, por exemplo). Ou seja: nota emitida antecipadamente, cancelada fora do prazo, duplicada ou com nota de débito incorreta deixa de ser só um problema de organização e passa a ter efeito tributário direto.
## PGDAS-D: a declaração vai vir (quase) pronta
A Receita Federal poderá passar a disponibilizar o PGDAS-D de forma assistida, com informações pré-preenchidas, até o **décimo dia do mês seguinte** ao da receita. A parte que exige atenção: quando a informação de IBS ou CBS vier pré-preenchida, ela só pode ser corrigida **ajustando o documento fiscal eletrônico correspondente** — não dá simplesmente para editar o número na declaração. O imposto, cada vez mais, é consequência direta do que está na NF-e, NFC-e ou NFS-e. Além disso, uma vez por ano — entre **janeiro e março** — o PGDAS-D também vai reunir informações socioeconômicas e fiscais anuais do optante.
## As tabelas do Simples para 2027 e 2028
A estrutura de faixas e alíquotas nominais dos Anexos I a V não muda; o que muda é a repartição interna entre os tributos, para acomodar IBS e CBS. As tabelas abaixo valem para 2027 e 2028 (a repartição interna volta a mudar a partir de 2029, num processo gradual até 2033, quando ICMS e ISS deixam de existir nessas tabelas).
**Anexo I — Comércio**
| Faixa | Receita Bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---:|---:|---:|
| 1ª | Até R$ 180.000,00 | 4,00% | — |
| 2ª | R$ 180.000,01 a R$ 360.000,00 | 7,30% | R$ 5.940,00 |
| 3ª | R$ 360.000,01 a R$ 720.000,00 | 9,50% | R$ 13.860,00 |
| 4ª | R$ 720.000,01 a R$ 1.800.000,00 | 10,70% | R$ 22.500,00 |
| 5ª | R$ 1.800.000,01 a R$ 3.600.000,00 | 14,30% | R$ 87.300,00 |
| 6ª | R$ 3.600.000,01 a R$ 4.800.000,00 | 18,90% | R$ 378.000,00 |
**Anexo II — Indústria**
| Faixa | Receita Bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---:|---:|---:|
| 1ª | Até R$ 180.000,00 | 4,50% | — |
| 2ª | R$ 180.000,01 a R$ 360.000,00 | 7,80% | R$ 5.940,00 |
| 3ª | R$ 360.000,01 a R$ 720.000,00 | 10,00% | R$ 13.860,00 |
| 4ª | R$ 720.000,01 a R$ 1.800.000,00 | 11,20% | R$ 22.500,00 |
| 5ª | R$ 1.800.000,01 a R$ 3.600.000,00 | 14,70% | R$ 85.500,00 |
| 6ª | R$ 3.600.000,01 a R$ 4.800.000,00 | 29,90% | R$ 720.000,00 |
**Anexo III — Serviços (Fator R ≥ 28%)**
| Faixa | Receita Bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---:|---:|---:|
| 1ª | Até R$ 180.000,00 | 6,00% | — |
| 2ª | R$ 180.000,01 a R$ 360.000,00 | 11,20% | R$ 9.360,00 |
| 3ª | R$ 360.000,01 a R$ 720.000,00 | 13,50% | R$ 17.640,00 |
| 4ª | R$ 720.000,01 a R$ 1.800.000,00 | 16,00% | R$ 35.640,00 |
| 5ª | R$ 1.800.000,01 a R$ 3.600.000,00 | 21,00% | R$ 125.640,00 |
| 6ª | R$ 3.600.000,01 a R$ 4.800.000,00 | 32,90% | R$ 648.000,00 |
**Anexo IV — Serviços específicos** (construção, vigilância, limpeza, advocacia, entre outros do art. 25, § 1º, IV)
| Faixa | Receita Bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---:|---:|---:|
| 1ª | Até R$ 180.000,00 | 4,50% | — |
| 2ª | R$ 180.000,01 a R$ 360.000,00 | 9,00% | R$ 8.100,00 |
| 3ª | R$ 360.000,01 a R$ 720.000,00 | 10,20% | R$ 12.420,00 |
| 4ª | R$ 720.000,01 a R$ 1.800.000,00 | 14,00% | R$ 39.780,00 |
| 5ª | R$ 1.800.000,01 a R$ 3.600.000,00 | 22,00% | R$ 183.780,00 |
| 6ª | R$ 3.600.000,01 a R$ 4.800.000,00 | 32,90% | R$ 828.000,00 |
**Anexo V — Serviços (Fator R < 28%)**
| Faixa | Receita Bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---:|---:|---:|
| 1ª | Até R$ 180.000,00 | 15,50% | — |
| 2ª | R$ 180.000,01 a R$ 360.000,00 | 18,00% | R$ 4.500,00 |
| 3ª | R$ 360.000,01 a R$ 720.000,00 | 19,50% | R$ 9.900,00 |
| 4ª | R$ 720.000,01 a R$ 1.800.000,00 | 20,50% | R$ 17.100,00 |
| 5ª | R$ 1.800.000,01 a R$ 3.600.000,00 | 23,00% | R$ 62.100,00 |
| 6ª | R$ 3.600.000,01 a R$ 4.800.000,00 | 30,40% | R$ 540.000,00 |
> **Exemplo prático:** um comércio (Anexo I) com RBT12 de R$ 900.000 e faturamento mensal de R$ 100.000 está na 4ª faixa. Alíquota efetiva: `(900.000 × 10,70% − 22.500) ÷ 900.000 = 8,20%`. DAS do mês: `100.000 × 8,20% = R$ 8.200`. Dessa alíquota, a resolução destina 15,33% à CBS e 0,17% ao IBS na 4ª faixa — juntos, 15,50%. Sobre os R$ 8.200, isso equivale a aproximadamente **R$ 1.271** de IBS/CBS embutidos no DAS. Se essa empresa tivesse optado pelo regime regular, esse valor sairia do Simples e seria apurado à parte — o que **não é economia automática**: depende dos créditos que a empresa consegue tomar no regime regular. É exatamente por isso que a decisão pede simulação, não intuição.
## Quem for migrar para o Simples em 2027 tem uma tarefa extra
Empresas cuja opção pelo Simples passar a valer em 1º de janeiro de 2027 — vindas de outro regime ou reenquadradas após saída do MEI — vão precisar informar receita bruta e folha de salários de períodos anteriores, para formar corretamente o RBT12, o FS12 e o Fator R já na entrada. A Receita deve pré-preencher parte disso com dados do eSocial e da EFD-Contribuições, mas o cronograma tem prazo curto:
| Competências | Prazo para conferir/completar |
|---|---|
| Dezembro/2025 a novembro/2026 | 20 de dezembro de 2026 |
| Dezembro/2026 | 20 de janeiro de 2027 |
Quem não se manifestar nesses prazos fica sujeito aos valores pré-preenchidos pela Receita, sem prejuízo de acerto posterior.
## Checklist: o que revisar até setembro
- [ ] Calcular a alíquota efetiva atual e conferir em qual Anexo a empresa está.
- [ ] Revisar o Fator R (folha ÷ RBT12) se a atividade for de serviço.
- [ ] Acompanhar o RBT12 frente ao sublimite de R$ 3,6 milhões.
- [ ] Simular o cenário "Simples tradicional" x "Simples + regime regular de IBS/CBS".
- [ ] Se pretende migrar para o Simples em 2027: separar receita e folha de 2026 com antecedência.
- [ ] Marcar no calendário: setembro (opção pelo Simples e pelo regime regular a partir de janeiro) e março (regime regular a partir de julho).
No [próximo artigo desta série](/blog/simples-nacional-2027-creditos-split-payment-mei/), tratamos do que essas mudanças significam na prática: geração de crédito para quem compra de você, o split payment chegando ao Simples, o novo peso da nota fiscal e o que muda para o MEI.
> **Quer simular se compensa manter o Simples tradicional ou optar pelo regime regular de IBS/CBS?** [Fale com a Ideal pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Quero%20simular%20o%20impacto%20da%20Resolu%C3%A7%C3%A3o%20CGSN%20190%2F2026%20no%20Simples%20Nacional%20da%20minha%20empresa.) e veja qual cenário faz mais sentido para o seu negócio antes da janela de setembro.
## Fontes oficiais
- Resolução CGSN nº 190, de 4 de agosto de 2026 — Diário Oficial da União, Edição 149-A, Seção 1 Extra A, publicada em 10/08/2026 (altera a Resolução CGSN nº 140/2018).
- [Lei Complementar nº 123/2006 — Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte](https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp123.htm)
- [Lei Complementar nº 214/2025 — Reforma Tributária do Consumo (IBS, CBS e Split Payment)](https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm)
> Conteúdo informativo, com interpretação simplificada da resolução para facilitar a compreensão. A aplicação das regras depende da atividade, do faturamento e da situação específica de cada empresa — antes de decidir, converse com a Ideal ou com seu contador de confiança.
===============================================================
# Simples Nacional 2027: créditos, split payment e o que muda na prática com a Resolução CGSN 190
URL: https://idealcontabilidade.net/blog/simples-nacional-2027-creditos-split-payment-mei/
Categoria: Reforma Tributária
Autor: André Alencar
Publicado em: 2026-08-11 | Revisado em: 2026-08-13
Resposta direta: A partir de 2027, empresas de fora do Simples passam a poder aproveitar crédito de IBS e CBS sobre o que compram de optantes, e o split payment passa a valer também dentro do regime. Na prática, isso muda argumento comercial em vendas B2B e exige revisar fluxo de caixa antes da virada.
---
No [artigo anterior](/blog/simples-nacional-2027-resolucao-cgsn-190-o-que-muda/), explicamos o que a Resolução CGSN nº 190/2026 muda nas regras do Simples Nacional: entrada do IBS e da CBS, opção pelo regime regular, novos prazos, sublimite e as tabelas de 2027. Agora, a parte que decide se essas regras vão custar caro ou passar em branco na sua empresa: crédito para quem compra de você, fluxo de caixa, fiscalização e o MEI.
## Empresas de fora do Simples poderão aproveitar crédito das suas compras
Esta é, na nossa avaliação, a mudança com maior potencial de virar argumento comercial. Pessoas jurídicas **não optantes** pelo Simples passam a ter direito a crédito de IBS e CBS sobre o que compram de uma empresa do Simples — em montante equivalente ao que foi cobrado dentro do regime único. A alíquota do crédito precisa vir informada no próprio documento fiscal.
Isso muda uma conversa antiga em mercados B2B. Até aqui, fornecedor do Simples era, para alguns compradores, sinônimo de crédito tributário limitado — um motivo (silencioso, mas real) para trocar de fornecedor assim que possível. Com a regra nova, esse desincentivo perde força.
**Exemplo:** numa venda de R$ 10.000, com percentual efetivo de IBS + CBS de 1,271% (o mesmo da 4ª faixa do Anexo I usada no exemplo do artigo anterior), o crédito potencial do comprador é `10.000 × 1,271% = R$ 127,10`. Não é um valor que muda uma negociação sozinho — mas em contratos recorrentes e de maior volume, passa a pesar na decisão de quem fornecer.
**Atenção ao contrário também:** se a sua empresa é do Simples e **compra** de fornecedores fora do regime, a lógica de crédito não é automática — vale revisar com o contador se compensa migrar parte das compras, negociar preço, ou simplesmente manter o fornecedor por outros motivos que não o tributário.
## Split payment chega ao Simples Nacional
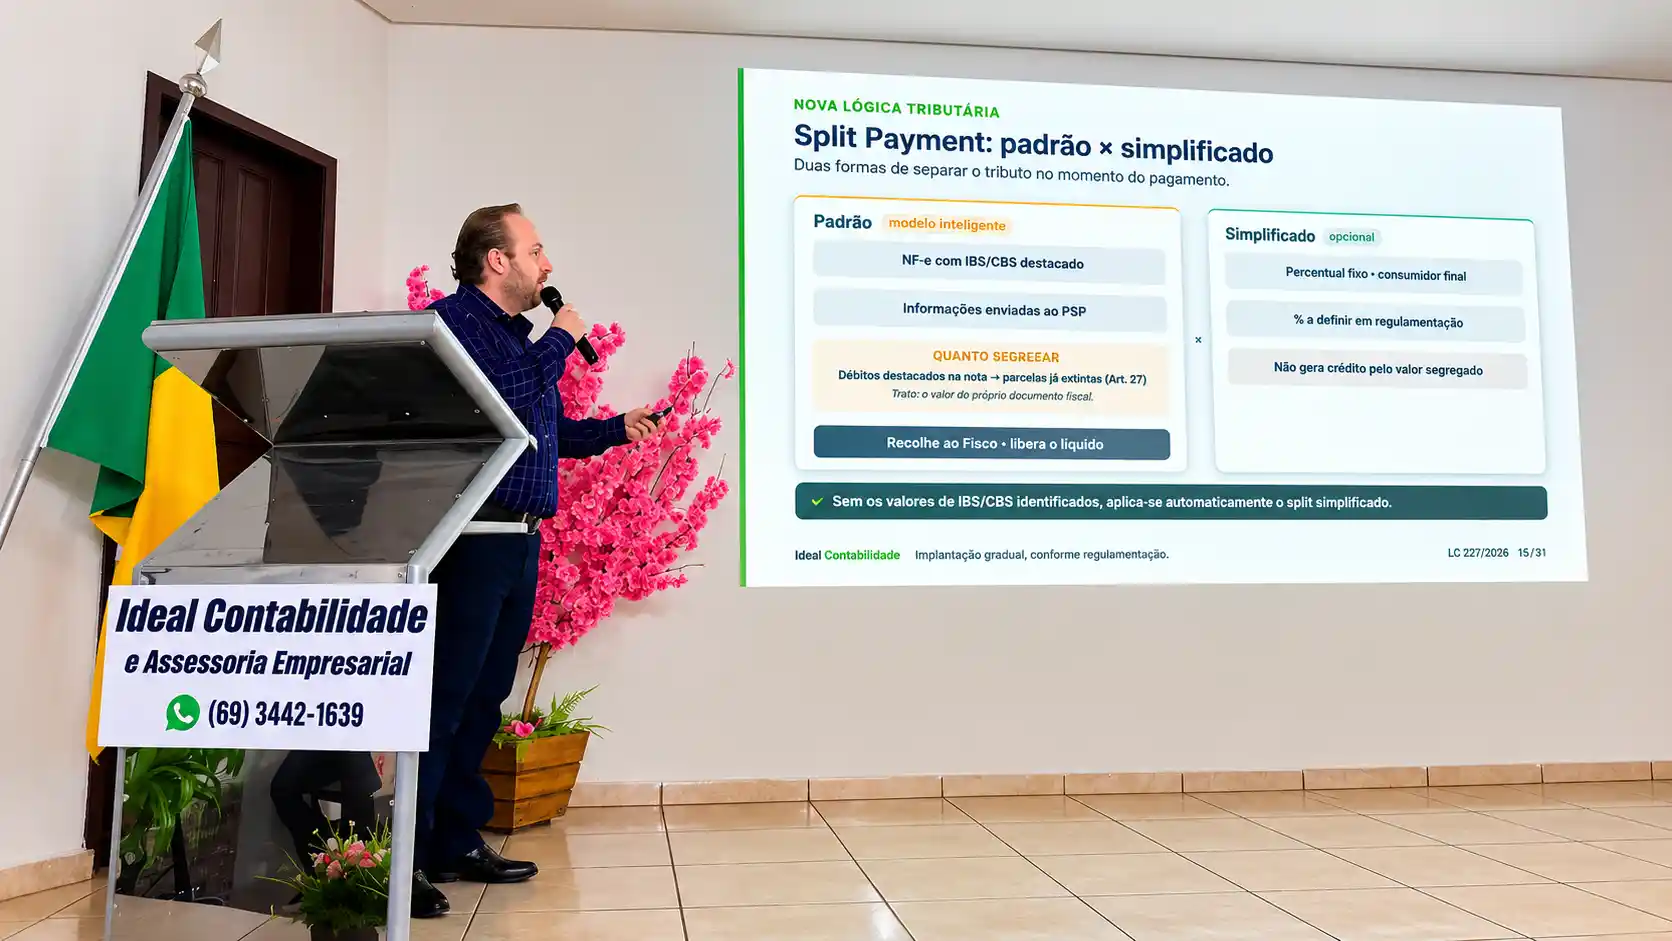
O **split payment** — mecanismo que separa o valor do imposto no momento da liquidação financeira da venda, antes mesmo de o dinheiro cair na conta da empresa — passa a valer também para débitos de IBS e CBS apurados dentro do regime único. A resolução prevê que esses débitos podem ser extintos de duas formas: pelo split payment na liquidação da operação, ou por recolhimento feito diretamente pelo adquirente.
Já [explicamos como o split payment funciona](/blog/split-payment-entenda-como-funciona/) e por que ele [acaba com o "empréstimo grátis"](/blog/split-payment-fim-do-emprestimo-gratis-ao-fisco/) que muitas empresas faziam ao Fisco usando o intervalo entre receber e pagar o imposto. A novidade aqui é que isso deixa de ser só um assunto do regime regular e passa a valer também para quem está no Simples. Na prática: **fluxo de caixa vira tema obrigatório de conversa antes de 2027**, não depois.
## Nota fiscal vira, na prática, a própria escrituração
A resolução estabelece que o ato de emitir ou receber um documento fiscal eletrônico — NF-e, NFC-e, NFS-e, CT-e — **representa a própria escrituração fiscal** e é elemento suficiente para constituir o crédito tributário, com caráter de confissão de dívida. Em outras palavras: emitir nota deixou de ser só documentar uma venda. A nota alimenta diretamente o cálculo do imposto.
Isso eleva o custo de qualquer erro de cadastro: NCM incorreto, CST errado, classificação equivocada do produto, benefício fiscal mal parametrizado. O que antes era "corrigir depois" agora tende a virar diferença de tributo. Vale revisar o cadastro fiscal do ERP com a mesma prioridade que se revisa preço.
## Fiscalização mais integrada — e mais alíquota em caso de omissão
A fiscalização do Simples continua dividida entre Receita Federal, estados, Distrito Federal e municípios — mas a resolução formaliza o compartilhamento de informações entre esses entes e cria um mecanismo pelo qual estados e municípios podem registrar interesse em fiscalizar operações relacionadas ao IBS, de forma eletrônica e integrada com o Comitê Gestor do IBS.
Um ponto que merece atenção redobrada: quando for constatada **omissão de receita** e não for possível identificar a origem dela, a autuação passa a usar a **maior alíquota prevista na resolução** — não a alíquota efetiva real da empresa. Ou seja, o custo de uma divergência não identificada entre faturamento e documentos fiscais fica mais alto do que era.
## Multas menores para MEI e empresas do Simples
Nem tudo na resolução é mais rigor. Multas fixas ou mínimas por obrigação acessória — quando não há regra mais favorável específica — ganham redução:
| Empresa | Redução |
|---|---:|
| MEI | 90% |
| ME ou EPP optante pelo Simples | 60% |
Numa multa-base de R$ 1.000, isso significa R$ 100 para o MEI e R$ 400 para ME/EPP. A redução **não vale** em caso de sonegação, fraude, simulação, conluio, ou resistência/embaraço à fiscalização — e se perde se a multa não for paga em até 30 dias da notificação.
## O MEI também entra na transição
Para quem presta serviço, a **NFS-e de padrão nacional**, emitida pelo Emissor Nacional, passa a ser obrigatória e sem custo para o MEI. Para venda de mercadorias e alguns transportes, a resolução indica o uso preferencial da **Nota Fiscal Fácil (NFF)**. E o MEI **não deve destacar** IBS e CBS nos documentos que emitir — o valor fixo mensal já contempla isso.
A tabela abaixo mostra como o valor fixo do MEI se recompõe entre ICMS, ISS, CBS e IBS ao longo da transição — vale observar como ICMS e ISS perdem espaço, ano a ano, até sumirem em 2033:
| Ano | ICMS | ISS | CBS | IBS | Total |
|---|---:|---:|---:|---:|---:|
| 2027–2028 | R$ 1,00 | R$ 5,00 | R$ 0,994 | R$ 0,006 | R$ 7,00 |
| 2029 | R$ 0,90 | R$ 4,50 | R$ 1,00 | R$ 0,20 | R$ 6,60 |
| 2030 | R$ 0,80 | R$ 4,00 | R$ 1,00 | R$ 0,40 | R$ 6,20 |
| 2031 | R$ 0,70 | R$ 3,50 | R$ 1,00 | R$ 0,60 | R$ 5,80 |
| 2032 | R$ 0,60 | R$ 3,00 | R$ 1,00 | R$ 0,80 | R$ 5,40 |
| 2033 em diante | — | — | R$ 1,00 | R$ 2,00 | R$ 3,00 |
O valor total recolhido pelo MEI cai ao longo da transição — mas a composição muda por completo, e isso tem efeito indireto sobre créditos e sobre a forma como o MEI aparece nos sistemas de quem compra dele.
## Checklist: o que revisar em créditos, caixa e sistemas
- [ ] Mapear clientes PJ (não optantes) que podem passar a valorizar o crédito de IBS/CBS gerado pela sua empresa.
- [ ] Revisar fluxo de caixa e capital de giro considerando o split payment.
- [ ] Auditar o cadastro fiscal do ERP: NCM, CST, natureza da operação, parametrização de IBS/CBS.
- [ ] Conferir se o sistema de emissão está preparado para o Emissor Nacional de NFS-e (obrigatório para MEI que presta serviço).
- [ ] Revisar processos internos para reduzir omissão/divergência de receita — o custo de erro subiu.
- [ ] Se for MEI: confirmar que a nota não está destacando IBS/CBS indevidamente.
## Resumo rápido
| Tema | O que muda |
|---|---|
| Crédito para quem compra do Simples | Empresas de fora do regime passam a poder aproveitar crédito de IBS/CBS |
| Split payment | Passa a valer também para débitos de IBS/CBS do regime único |
| Documento fiscal | Vira, na prática, a própria escrituração e confissão do tributo devido |
| Fiscalização | Mais integrada entre entes; omissão não identificada usa a maior alíquota |
| Multas | Redução de 90% (MEI) e 60% (ME/EPP), com exceções |
| MEI | NFS-e nacional obrigatória; não destaca IBS/CBS; valor fixo muda ano a ano até 2033 |
A pergunta que fica, juntando os dois artigos desta série, não é mais "qual é a nova alíquota do Simples" — é **qual é a melhor forma de a sua empresa operar dentro das regras novas**. Duas empresas do mesmo porte podem chegar a respostas diferentes, dependendo de atividade, clientes, fornecedores e folha.
> **Quer uma avaliação de como a Resolução CGSN 190/2026 afeta especificamente a sua empresa?** [Fale com a Ideal pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Quero%20entender%20o%20impacto%20pr%C3%A1tico%20da%20Resolu%C3%A7%C3%A3o%20CGSN%20190%2F2026%20na%20minha%20empresa.) e comece o planejamento antes de 2027 chegar.
## Fontes oficiais
- Resolução CGSN nº 190, de 4 de agosto de 2026 — Diário Oficial da União, Edição 149-A, Seção 1 Extra A, publicada em 10/08/2026 (altera a Resolução CGSN nº 140/2018).
- [Lei Complementar nº 214/2025 — Reforma Tributária do Consumo (IBS, CBS e Split Payment)](https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm)
> Conteúdo informativo, com interpretação simplificada da resolução para facilitar a compreensão. A aplicação das regras depende da atividade, do faturamento e da situação específica de cada empresa — antes de decidir, converse com a Ideal ou com seu contador de confiança.
===============================================================
# Cesta básica vai ficar mais barata com a Reforma Tributária? Entenda o "imposto zero"
URL: https://idealcontabilidade.net/blog/cesta-basica-imposto-zero-reforma-tributaria/
Categoria: Reforma Tributária
Autor: André Alencar
Publicado em: 2026-08-06 | Revisado em: 2026-08-13
Resposta direta: A partir de 2027, 22 itens da cesta básica nacional passam a ter alíquota zero de IBS e CBS. Isso reduz o imposto embutido no produto, mas não garante preço menor na gaveta do supermercado: o repasse ao consumidor depende de concorrência e margem, não da lei.
---
Alíquota zero não é sinônimo de "vai ficar mais barato". Essa é a primeira coisa que todo empresário do varejo alimentício — e todo consumidor — precisa entender sobre a chamada "cesta básica com imposto zero" da Reforma Tributária.
## O que muda, de fato
A partir de janeiro de 2027, a Lei Complementar nº 214/2025 zera a alíquota de IBS e CBS para uma lista de itens considerados essenciais — a chamada Cesta Básica Nacional de Alimentos. Entre os itens beneficiados estão:
- Arroz, feijão e macarrão
- Carnes
- Farinha de mandioca e farinha de trigo
- Açúcar e café
- Pão comum
- Leite e diversos tipos de queijo
- Óleo de babaçu
- Frutas, legumes e verduras
- Ovos
Isso significa que esses produtos deixam de carregar a parcela de IBS/CBS no preço final — mas atenção: **isso é diferente de dizer que o preço vai cair**. A transição para o novo sistema tributário é gradual, começa em 2027 e só se completa em 2033, então qualquer efeito no bolso do consumidor vai aparecer aos poucos.
## Por que a cesta básica pode não ficar mais barata
Aqui está o ponto que a maioria não percebe de cara: a lista de itens isentos privilegia alimentos **naturais e pouco processados** — feijão, legumes, frutas, carne in natura. Já produtos industrializados, como refrigerante e biscoito, ficam de fora da isenção e continuam com tributação plena.
Só que o preço dos alimentos naturais depende de fatores que o governo não controla por decreto: custo de combustível, frete, safra, clima. Uma seca ou uma alta no diesel pode empurrar o preço do arroz e do feijão para cima, mesmo com alíquota zero — e aí o "imposto zero" só evita que a conta fique pior, não que ela fique menor.
Na prática: quem vende alimento (mercado, mercearia, distribuidor) deve estar preparado para uma recomposição de preços que não segue uma lógica simples de "tirou imposto, baixou preço".
## O Imposto Seletivo entra na conta também
Enquanto a cesta básica ganha alívio, o [Imposto Seletivo](/blog/imposto-seletivo-entenda-o-imposto-do-pecado/) — o "Imposto do Pecado" — vai na direção contrária: a partir de 2027, itens como cigarro, bebida alcoólica e refrigerante devem ficar mais caros. Ou seja, o mesmo carrinho de compras pode ter itens baratos ao mesmo tempo em que outros encarecem — o efeito líquido no bolso do consumidor depende muito do que cada família (ou cada estabelecimento) efetivamente compra.
## Isenção de alimentos: a favor e contra
Como toda mudança que mexe no preço da comida, essa também tem dois lados.
**A favor:** zerar o imposto sobre itens essenciais — arroz, feijão, leite, ovos — alivia diretamente o orçamento das famílias que gastam a maior parte da renda com alimentação básica. É uma medida de combate à insegurança alimentar, e o impacto tende a ser mais sentido justamente por quem mais precisa.
**Contra:** produtos que ficaram de fora da lista de alíquota zero — mesmo aqueles com redução parcial de 60% — podem acabar pagando mais lá na frente, porque o sistema precisa compensar em algum lugar a arrecadação que deixou de entrar com a isenção. Na prática, isso tende a pressionar a alíquota "padrão" do IBS/CBS para cima, encarecendo o que não está na lista de itens essenciais.
## O que isso significa para quem vende alimento
Se a sua empresa trabalha com comércio de alimentos — mercado, mercearia, distribuidora, restaurante —, vale acompanhar de perto a regulamentação exata da lista de itens isentos (ela ainda pode ser detalhada por lei ordinária) e revisar a composição do mix de produtos vendidos. Itens dentro da lista ganham competitividade de preço; itens de fora (especialmente industrializados) sentem o peso da tributação plena.
Isso também se conecta com o [cronograma geral da Reforma Tributária](/blog/cronograma-reforma-tributaria-por-porte/) — vale entender onde a sua empresa se encaixa nesse calendário de transição.
> **Sua empresa vende alimentos e quer entender o impacto da cesta básica com imposto zero?** [Fale com a Ideal pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Quero%20entender%20o%20impacto%20da%20isen%C3%A7%C3%A3o%20da%20cesta%20b%C3%A1sica%20na%20minha%20empresa.) e prepare a precificação com antecedência.
## Fontes oficiais
- [Lei Complementar nº 214/2025 — CBS, IBS e Imposto Seletivo](https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm)
> Conteúdo informativo; a regulamentação detalhada da lista de itens isentos ainda pode ser complementada por lei ordinária. Não substitui orientação contábil individualizada — fale com a Ideal para avaliar o seu caso.
===============================================================
# Split Payment: o fim do "empréstimo grátis" que sua empresa fazia ao Fisco
URL: https://idealcontabilidade.net/blog/split-payment-fim-do-emprestimo-gratis-ao-fisco/
Categoria: Reforma Tributária
Autor: André Alencar
Publicado em: 2026-08-06 | Revisado em: 2026-08-13
Resposta direta: Muitas empresas usavam o intervalo entre receber do cliente e recolher o imposto como capital de giro informal. O split payment acaba com esse intervalo ao separar o tributo no ato do pagamento — e quem dependia desse fôlego precisa encontrar a diferença em outro lugar.
---
Mais de 170 países no mundo já usam algum modelo de IVA (Imposto sobre Valor Agregado). O Brasil sempre foi o "ponto fora da curva" — um sistema em que cada estado e município tinha sua própria regra, seu próprio incentivo, sua própria guerra fiscal. A Reforma Tributária existe para acabar com essa colcha de retalhos. E, entre todas as mudanças, a que mais vai bater na rotina financeira do dia a dia é o **split payment**.
## Rápido resumo, para quem ainda não viu
Já explicamos [como o split payment funciona na prática](/blog/split-payment-entenda-como-funciona/) em outro artigo aqui do blog: o valor do CBS/IBS é separado automaticamente no momento do pagamento — cartão, Pix ou boleto — e vai direto para o Fisco, sem passar pelo caixa da empresa.
Este artigo aqui é sobre outra coisa: **o que já foi de fato construído até agora**, e por que sua empresa não deve tratar isso como "problema de 2027".
## O que a Receita já entregou (e o que isso realmente significa)
Em 8 de junho de 2026, a Receita Federal e o Comitê Gestor do IBS publicaram a documentação técnica da **Plataforma Pública do Split Payment** — o "hub" que vai conectar bancos, adquirentes de cartão e demais meios de pagamento ao Fisco. Foi divulgado o Manual de Integração e o Swagger (a especificação técnica que qualquer sistema de pagamento precisa seguir para se conectar).
Na prática, isso é o sinal de que o governo está mesmo construindo a ferramenta — mas também é um lembrete de que ela **ainda está sendo construída**. A liberação da documentação técnica serve justamente para que bancos e adquirentes comecem *agora* a desenvolver a própria integração. Não é incomum que uma peça desse tamanho entre em vigor formalmente numa data (janeiro de 2027, quando o CBS passa a valer de forma plena) sem estar 100% pronta na prática logo de cara — o [cronograma da Reforma](/blog/cronograma-reforma-tributaria-por-porte/) já prevê justamente essa transição gradual.
## Por que isso muda o seu fluxo de caixa
Aqui está o ponto que menos gente enxerga: hoje, quando você vende algo, o dinheiro cai inteiro na sua conta e o imposto só é apurado e pago depois — no vencimento da guia. Muita empresa usa esse intervalo, mesmo que informalmente, como uma espécie de capital de giro emprestado do Fisco.
Com o split payment, esse intervalo acaba. O valor do imposto nunca chega a passar pela sua conta — ele é desviado direto no momento da transação. Isso é bom para reduzir sonegação e inadimplência tributária, mas exige uma gestão de caixa mais rigorosa: você vai precisar planejar sua operação já contando com o valor líquido, sem aquele "fôlego" extra que existia antes.
## A pressão que vem de quem compra de você
Se a sua empresa é do Simples Nacional e vende para outras empresas (não para o consumidor final), vale um alerta: o novo sistema de créditos pode fazer com que grandes compradores prefiram fornecedores que gerem crédito integral de CBS/IBS. Isso pode virar uma pressão de mercado real para pequenas empresas migrarem de regime — ou, pelo menos, avaliarem [recolher o CBS e o IBS "por fora" da guia unificada](/blog/simples-nacional-na-reforma-tributaria/) para não perder contrato grande. É conta que vale a pena fazer com antecedência, não depois que o cliente já avisou que vai trocar de fornecedor.
## Créditos antigos têm prazo de validade
Se a sua empresa tem créditos acumulados de tributos que estão sendo extintos (ICMS, PIS, COFINS), fique atento: a legislação de transição estabelece janelas específicas para compensar esses créditos. Perder esse prazo pode significar simplesmente perder o crédito — o sistema novo não vai aceitar compensação fora da regra de transição prevista em lei.
## Split Payment: a favor e contra
**A favor:** o recolhimento automático no momento da transação bancária combate diretamente a sonegação e a inadimplência tributária, além de simplificar a apuração para o Fisco — o imposto sai calculado e pago sem depender de boa vontade ou de guia manual.
**Contra:** o mecanismo elimina o intervalo entre a venda e o pagamento do imposto, tirando do comerciante o uso informal daquele valor como capital de giro até o vencimento. E exige das instituições financeiras e das plataformas de venda uma adaptação técnica pesada — que, como vimos, ainda está em construção.
## O que fazer com essa informação
Não dá para tratar o split payment como "coisa de 2027". A construção técnica já está em andamento, o cronograma de transição já está em vigor, e o hábito brasileiro de empurrar decisão importante com a barriga é justamente o que mais custa caro nesse tipo de mudança. Revisar fluxo de caixa, sistemas de emissão de nota e o enquadramento tributário agora é o que evita sobressalto em 2027.
> **Quer entender o impacto real do split payment no fluxo de caixa da sua empresa?** [Fale com a Ideal pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Quero%20entender%20o%20impacto%20do%20split%20payment%20no%20fluxo%20de%20caixa%20da%20minha%20empresa.) e simule o cenário antes da entrada em vigor.
## Fontes oficiais
- [Lei Complementar nº 214/2025 — CBS, IBS e Split Payment](https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm)
- [Receita Federal e CGIBS publicam documentação técnica da Plataforma Pública do Split Payment — Secretaria de Estado de Finanças de Rondônia (republicação oficial, 08/06/2026)](https://reformatributaria.sefin.ro.gov.br/2026/06/08/receita-federal-e-cgibs-publicaram-a-documentacao-tecnica-da-plataforma-publica-do-split-payment/)
> Conteúdo informativo; o cronograma de implementação técnica do split payment ainda pode sofrer ajustes. Não substitui orientação contábil individualizada — fale com a Ideal para avaliar o seu caso.
===============================================================
# Imposto Seletivo: o que é o "Imposto do Pecado" e quem ele afeta
URL: https://idealcontabilidade.net/blog/imposto-seletivo-entenda-o-imposto-do-pecado/
Categoria: Reforma Tributária
Autor: Equipe Ideal
Publicado em: 2026-08-05 | Revisado em: 2026-08-13
Resposta direta: O Imposto Seletivo é um tributo extra sobre produtos considerados prejudiciais à saúde ou ao meio ambiente — cigarro, bebida alcoólica, veículo poluente e mineração entre eles. Ele não incide sobre a maioria das atividades econômicas, mas encarece a cadeia de quem produz, distribui ou usa esses itens.
---
Você já deve ter ouvido falar do "Imposto do Pecado". É apelido, não é nome oficial — mas explica bem a ideia. O nome de verdade é **Imposto Seletivo (IS)**, e ele não existe só para arrecadar: existe para encarecer de propósito aquilo que faz mal à saúde ou ao meio ambiente.
## Por que esse imposto é diferente dos outros
O IBS e a CBS (os novos tributos que substituem ICMS, ISS, PIS e COFINS) foram pensados para tributar o consumo de forma ampla e neutra — ou seja, sem escolher vilão. O Imposto Seletivo é o oposto disso: ele escolhe, sim. A Constituição autoriza cobrar mais caro justamente de produtos e atividades considerados nocivos — cigarro, bebida alcoólica, agrotóxico, mineração, veículo poluente.
Isso não quer dizer que qualquer produto que "faça algum mal" vai ser taxado mais. Praticamente tudo o que se vende tem algum impacto ambiental, em maior ou menor grau. A ideia por trás do imposto é pegar os casos de dano **acima do normal** — não virar taxa geral disfarçada.
## O que fica de fora (boa notícia para a maioria)
Três coisas estão explicitamente fora do Imposto Seletivo, por determinação da própria Constituição:
- **Exportações** — o Brasil não quer encarecer o que vende para fora, então produto exportado não paga esse imposto.
- **Energia elétrica**
- **Telecomunicações**
Se a sua empresa não mexe com produto "nocivo" nem com esses dois setores, o Imposto Seletivo simplesmente não te afeta diretamente — só de forma indireta, se você compra insumos de quem paga (o custo pode repassar no preço).
## Cobra uma vez só
Diferente de outros tributos que "empilham" ao longo da cadeia, o Imposto Seletivo incide **uma única vez** sobre o produto — geralmente na primeira venda, na importação, na extração do minério ou no momento equivalente. Isso evita que o imposto vá se acumulando de etapa em etapa até o preço final explodir sem controle.
## Quem paga, na prática
Paga o Imposto Seletivo quem fabrica, quem importa, quem arremata (em leilão), quem extrai o minério, o produtor rural em situações específicas, e até plataformas de aposta esportiva (fantasy sport) — essas últimas pagam sobre a receita própria da plataforma, não sobre todo o dinheiro que circula nela.
Há também regra de responsabilidade para quem transporta ou guarda produto sem nota fiscal que comprove a origem — pensada para dificultar comércio irregular de cigarro e afins. Isso não significa que qualquer transportador vira automaticamente responsável pelo imposto: a lei ainda exige que exista relação real com a operação, não só o fato de estar segurando a mercadoria no momento errado.
## Quanto vai custar: as alíquotas
A lei complementar não fixou um valor único — isso fica para lei ordinária, dentro de alguns limites já definidos:
- **Mineração:** teto de 0,25% (bem abaixo do limite constitucional de 1% previsto para o setor).
- **Cigarros e bebidas alcoólicas:** podem ter uma parte fixa (por unidade ou volume) somada a um percentual sobre o preço. No caso da bebida alcoólica, quanto maior o teor alcoólico, maior tende a ser a cobrança — a lei não trata cerveja e destilado forte do mesmo jeito.
- **Veículos:** a alíquota pode variar de acordo com critério técnico e ambiental — motor mais eficiente, menos poluente, com tecnologia de segurança, maior reciclabilidade e até se parte da fabricação acontece no Brasil. Na prática: carro mais "limpo" e mais seguro tende a pagar menos; carro mais poluente tende a pagar mais.
## Imposto Seletivo: a favor e contra
Como todo "imposto do pecado", esse divide opinião — e faz sentido você conhecer os dois lados antes de decidir o que achar dele.
**A favor:** a ideia é desestimular o consumo de produtos que fazem mal — cigarro, bebida alcoólica, bebida açucarada — e de atividades mais poluentes, como veículos com alta emissão e mineração. A receita adicional, na teoria, ajuda a custear saúde pública e políticas ambientais. É a lógica clássica do "quem polui ou prejudica, paga mais".
**Contra:** o risco é o encarecimento chegar em produtos de consumo popular e insumos que muita empresa usa no dia a dia — mineração, por exemplo, é matéria-prima de setores inteiros, não só "produto de luxo". Some a isso o fato de as alíquotas exatas ainda não estarem 100% definidas, o que gera insegurança para quem precisa precificar produto ou planejar investimento com antecedência. No fim, parte desse custo tende a ser repassada ao consumidor final — como sempre acontece com imposto sobre consumo.
## O que fazer com essa informação
Se a sua empresa não atua com produtos "sensíveis" (cigarro, bebida alcoólica, veículos, mineração), o impacto direto do Imposto Seletivo deve ser pequeno ou nenhum. Se atua, vale acompanhar de perto a regulamentação das alíquotas — elas ainda serão definidas em lei ordinária, e é aí que o valor real vai aparecer.
De um jeito ou de outro, o Imposto Seletivo é só mais uma peça do quebra-cabeça da Reforma Tributária — vale entender como ele se conecta com o [cronograma geral da transição](/blog/cronograma-reforma-tributaria-por-porte/) e com o seu [planejamento tributário](/planejamento-tributario/).
> **Sua empresa lida com algum produto que pode entrar no Imposto Seletivo?** [Fale com a Ideal pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Quero%20entender%20se%20o%20Imposto%20Seletivo%20afeta%20a%20minha%20empresa.) e entenda o impacto real no seu caso.
## Fontes oficiais
- [Emenda Constitucional nº 132/2023 — Reforma Tributária](https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc132.htm)
- [Lei Complementar nº 214/2025 — CBS, IBS e Imposto Seletivo](https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm)
> Conteúdo informativo; as alíquotas definitivas do Imposto Seletivo ainda dependem de lei ordinária e podem mudar. Não substitui orientação contábil individualizada — fale com a Ideal para avaliar o seu caso.
===============================================================
# Receita Federal recua e adia a obrigatoriedade de IBS/CBS nas notas fiscais
URL: https://idealcontabilidade.net/blog/receita-federal-adia-obrigatoriedade-ibs-cbs-notas-fiscais/
Categoria: Reforma Tributária
Autor: André Alencar
Publicado em: 2026-08-04 | Revisado em: 2026-08-13
Resposta direta: A Receita Federal suspendeu, a poucos dias do prazo, a obrigatoriedade dos campos de IBS e CBS em oito tipos de documento fiscal. O adiamento dá fôlego para adequar sistemas, mas não cancela a exigência — quem parar de se preparar agora vai enfrentar o mesmo problema mais adiante.
---
Combinado é combinado — só que dessa vez a Receita Federal combinou de novo, faltando dois dias para valer.
No sábado, 1º de agosto, o Fisco anunciou que vai suspender a obrigatoriedade de preencher os campos de IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços) numa lista de oito documentos fiscais eletrônicos:
- NF-e (Nota Fiscal Eletrônica)
- NFC-e (Nota Fiscal de Consumidor Eletrônica)
- CT-e (Conhecimento de Transporte Eletrônico)
- CT-e OS (Conhecimento de Transporte Eletrônico para Outros Serviços)
- GTV-e (Guia de Transporte de Valores Eletrônica)
- BP-e (Bilhete de Passagem Eletrônico)
- NF3e (Nota Fiscal de Energia Elétrica Eletrônica)
- NFCom (Nota Fiscal Fatura de Serviços de Comunicação Eletrônica)
Na prática: essas notas não serão rejeitadas por falta desses campos a partir desta segunda, 3 de agosto — data que, até sexta-feira, era exatamente o início da obrigatoriedade.
## O que mudou de sexta para sábado
A própria Receita e o Comitê Gestor do IBS tinham publicado, há pouco tempo, um cronograma em três lotes para o início dos destaques de IBS/CBS nos documentos fiscais. O primeiro lote começava justo nesta segunda. O comunicado do fim de semana é, na prática, um recuo em cima da própria régua que eles mesmos tinham colocado.
A justificativa oficial é técnica: segundo o [comunicado no site do Fisco](https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/julho/receita-federal-e-cgibs-flexibilizarao-obrigatoriedade-de-informacoes-em-documentos-fiscais), "o ato aprovará alterações em regras de validação para ajustes decorrentes da reforma tributária do consumo e ratificará documentações técnicas anteriormente publicadas". Traduzindo: os próprios sistemas do governo ainda precisavam de ajuste, e eles perceberam isso em cima da hora.
## Por que o recuo faz sentido — e por que também incomoda
Nem todo mundo recebeu a notícia do mesmo jeito, e os dois lados têm argumento.
**A favor do recuo:** empresas e desenvolvedores de sistema ganharam um respiro. Quem ainda não tinha o ERP redondo para emitir com os campos de IBS/CBS corretos corria risco real de nota rejeitada, venda parada, cliente esperando na fila. Adiar numa fase de teste evita esse tipo de travamento — e travamento de emissão de nota, para uma empresa pequena, não é estatística: é caixa parado no fim do dia.
**Contra o recuo:** conviver com "modelo antigo" e "modelo novo" ao mesmo tempo, sem data firme, tem um custo que ninguém fala em nota oficial. É atualização de sistema de novo, é reunião com contador de novo, é a equipe reaprendendo um processo que só vai valer de fato daqui a algum tempo. Regra que muda duas vezes em uma semana também mina a confiança de quem estava se organizando para cumprir o prazo certinho.
Os dois lados têm razão — e isso é meio típico da fase de testes da Reforma: o cronograma é o único que não segue a régua do calendário civil.
## O que isso muda para a sua empresa, na prática
Pouco, e é isso que importa: **a obrigação não sumiu, só empurrou**. Se o seu sistema de emissão de nota ainda não está redondo com [CST e ClassTrib corretos](/blog/cst-classtrib-e-documentos-fiscais/), esse adiamento é o tempo extra que faltava — não motivo para relaxar. A régua vai chegar, só não nesta segunda.
Vale manter o [planejamento tributário](/planejamento-tributario/) da empresa de olho nesse tipo de idas e vindas — porque, na Reforma, a única certeza é que o cronograma oficial ainda vai mudar mais vezes.
> **Não sabe se a emissão de nota da sua empresa está pronta para quando a obrigatoriedade valer de verdade?** [Fale com a Ideal pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Quero%20entender%20se%20a%20emiss%C3%A3o%20de%20notas%20da%20minha%20empresa%20est%C3%A1%20preparada%20para%20o%20IBS%2FCBS.) e chegue no próximo prazo sem sobressalto.
## Fontes oficiais
- [Receita Federal e CGIBS flexibilizarão obrigatoriedade de informações em documentos fiscais — gov.br](https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/julho/receita-federal-e-cgibs-flexibilizarao-obrigatoriedade-de-informacoes-em-documentos-fiscais)
> Conteúdo informativo; sujeito a novas mudanças no cronograma oficial. Não substitui orientação contábil individualizada — fale com a Ideal para avaliar o seu caso.
===============================================================
# Como foi o evento Reforma Tributária 2026 da Ideal Contabilidade
URL: https://idealcontabilidade.net/blog/evento-reforma-tributaria-2026-recap/
Categoria: Rondônia
Autor: Equipe Ideal
Publicado em: 2026-07-29 | Revisado em: 2026-08-13
---
No dia 28 de julho, reunimos empresários, produtores rurais e gestores no auditório da ACIRM (Associação Comercial de Rolim de Moura) para o evento **"Reforma Tributária na Prática"** — um encontro gratuito e presencial para explicar, em linguagem direta, o que já muda e o que ainda vem por aí com a Reforma Tributária.
Casa cheia no auditório da ACIRM, em Rolim de Moura.
## O que foi apresentado
A equipe técnica da Ideal conduziu as palestras percorrendo os pontos que mais geram dúvida entre empresários e produtores rurais: o que continua valendo no [Simples Nacional](/blog/simples-nacional-na-reforma-tributaria/) e no MEI, as mudanças em Lucro Presumido e Lucro Real, os novos códigos CST e ClassTrib nos documentos fiscais, e o [cronograma de transição](/blog/cronograma-reforma-tributaria-por-porte/) que vai até 2033.
Um dos pontos que mais chamou atenção da plateia foi o Split Payment — o mecanismo que separa automaticamente o valor do imposto no momento do pagamento.
Split Payment: como o tributo passa a ser segregado no momento do pagamento.
Também explicamos, com uma linha do tempo visual, como a transição entre o sistema tributário atual e o novo será gradual — uma "rampa" que vai de 2026 a 2033, e não uma mudança de uma vez só.
A transição será uma rampa: tributos antigos diminuem enquanto IBS e CBS avançam, até 2033.
## Por que fazemos esse tipo de evento
Estamos vivendo um dos maiores momentos de transformação do sistema tributário brasileiro, e informação de qualidade faz toda a diferença.
No Ideal Contabilidade, acreditamos que nosso papel vai muito além de cumprir obrigações fiscais. Estamos estudando, nos capacitando e promovendo encontros para levar conhecimento, esclarecer dúvidas e preparar nossos clientes para uma transição segura diante da Reforma Tributária.
Este é apenas o primeiro de muitos eventos que realizaremos com esse propósito. Nosso compromisso é estar sempre um passo à frente, oferecendo orientação, segurança e soluções para que nossos clientes enfrentem as mudanças com tranquilidade.
Conte com o Ideal Contabilidade para caminhar ao seu lado em cada etapa dessa transformação.
Se você não pôde comparecer, veja todos os detalhes e mais fotos na [página do evento](/eventos/reforma-tributaria/), e continue acompanhando o assunto no nosso [planejamento tributário](/planejamento-tributario/) e na série de artigos sobre a Reforma aqui no blog.
> **Quer ser avisado sobre os próximos eventos da Ideal?** [Fale com a gente pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Quero%20saber%20sobre%20os%20pr%C3%B3ximos%20eventos%20da%20Ideal%20Contabilidade.) e entre para a nossa lista de avisos.
===============================================================
# Quanto custa um contador em Rondônia? Faixas de preço e fatores
URL: https://idealcontabilidade.net/blog/quanto-custa-um-contador-em-rondonia/
Categoria: Empresas
Autor: Equipe Ideal
Publicado em: 2026-07-17 | Revisado em: 2026-08-13
Resposta direta: Não existe preço único: o valor da contabilidade varia conforme porte, regime tributário, volume de notas fiscais e quantidade de funcionários. Antes de comparar propostas pelo número, vale confirmar o que está incluso na mensalidade e se há orientação consultiva ou apenas entrega de obrigação.
---
"Quanto custa um contador?" é a pergunta mais comum de quem está abrindo empresa ou pensando em trocar de escritório — e a resposta honesta é: **depende de fatores específicos do seu negócio**, não existe uma tabela única válida para todo mundo.
## Por que não existe um preço fixo
O valor da contabilidade não é um número solto — ele é calculado com base em características da própria empresa. Dois negócios do mesmo porte podem pagar valores bem diferentes se um deles emite 10 notas por mês e o outro emite 300. Ou ainda um possui 2 funcionários, e outro possui 10.
## Os fatores que mais pesam no preço
- **Regime tributário** — MEI, Simples Nacional, Lucro Presumido e Lucro Real têm exigências e obrigações acessórias muito diferentes. Quanto mais complexo o regime, maior o volume de trabalho da contabilidade.
- **Volume de notas fiscais e lançamentos** — mais movimento significa mais tempo de processamento, conciliação e apuração todo mês.
- **Número de funcionários** — folha de pagamento, eSocial e obrigações trabalhistas se somam ao serviço fiscal/contábil.
- **Serviços inclusos além do fiscal** — BPO financeiro, planejamento tributário, consultoria societária e suporte em abertura/alteração de empresa custam mais do que apenas "fechar a guia todo mês".
- **Atendimento e proximidade** — escritórios que oferecem atendimento consultivo (e não só entrega de guia) tendem a precificar diferente de quem só cumpre obrigação acessória.
## Faixas de referência (sem compromisso, apenas orientação)
Como regra geral de mercado — e sem substituir uma proposta específica — o custo mensal de contabilidade tende a crescer nesta ordem: **MEI** (valores mais baixos, obrigação simplificada, suporte contínuo para o MEI) → **Simples Nacional para micro e pequena empresa** (varia bastante conforme volume de notas e funcionários) → **Lucro Presumido/Real** (maior volume de obrigações acessórias, preço mais alto) → **empresas com folha grande ou operação em mais de um estado** (preço mais alto ainda, por complexidade). Os valores exatos variam por escritório, região e volume real de cada empresa — desconfie de qualquer tabela fechada que não peça informações do seu negócio antes de cotar.
## Como avaliar uma proposta de contabilidade
Antes de decidir só pelo preço mais baixo, vale confirmar: o que está incluso na mensalidade (fiscal, trabalhista, societário)? Existe suporte consultivo ou só entrega de obrigação? Como funciona o atendimento (WhatsApp, e-mail, presencial)? O escritório atua no seu segmento (veja nossas páginas de [segmentos atendidos](/contabilidade-empresarial/))? Essas respostas importam mais do que comparar só o valor da mensalidade.
> **Quer uma proposta com valores reais para o seu caso, sem tabela genérica?** [Fale com o Ideal pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Quero%20uma%20proposta%20de%20contabilidade%20para%20a%20minha%20empresa%20em%20Rond%C3%B4nia.) e receba uma avaliação com base no seu porte, regime e volume reais.
## Trocar de contador também tem custo — mas menor do que parece
Se a dúvida é sobre trocar de escritório e não sobre abrir empresa, vale ler nosso guia sobre [como trocar de contador](/trocar-de-contador/) — o processo é mais simples do que a maioria imagina, e não gera multa nem interrupção das obrigações.
## Fontes oficiais
- [Portal do Simples Nacional — Receita Federal](https://www8.receita.fazenda.gov.br/SimplesNacional/) (enquadramento e obrigações por regime)
- [Receita Federal — Orientação Tributária](https://www.gov.br/receitafederal/pt-br) (regras gerais de MEI, Presumido e Real)
> Faixas e fatores descritos são orientação geral de mercado; não representam tabela de preços do Ideal Contabilidade. Peça uma proposta para valores aplicáveis ao seu caso.
===============================================================
# Calendário fiscal mensal: as obrigações que toda empresa precisa acompanhar
URL: https://idealcontabilidade.net/blog/calendario-fiscal-mensal-obrigacoes/
Categoria: Gestão Empresarial
Autor: André Alencar
Publicado em: 2026-07-16 | Revisado em: 2026-08-13
Resposta direta: Toda empresa convive com um ciclo mensal de obrigações federais recorrentes — DAS, DCTFWeb e eSocial entre as principais. Perder prazo gera multa mesmo quando não há imposto a pagar, e é por isso que o calendário fiscal precisa estar no radar da gestão, não só do contador.
---
Perder um prazo fiscal custa mais do que a multa em si — custa também o tempo gasto corrigindo depois. Um calendário claro das obrigações recorrentes é uma das formas mais simples de reduzir risco na empresa.
## As obrigações que se repetem todo mês
- **DAS (Simples Nacional)** — vencimento até o dia 20 do mês seguinte ao do fato gerador (ou dia útil anterior, se cair em fim de semana ou feriado).
- **DCTFWeb** — declaração que confessa débitos previdenciários e de outras entidades, com prazo até o dia 15 do mês seguinte para a maioria das empresas.
- **eSocial** — eventos periódicos (folha de pagamento, contribuições) seguem calendário próprio, geralmente vinculado ao fechamento da folha e ao vencimento do FGTS/INSS.
- **PGDAS-D** — apuração mensal do Simples Nacional, que deve ser preenchida antes do vencimento do DAS para gerar a guia corretamente.
Empresas do Lucro Presumido e Lucro Real somam a esse calendário obrigações trimestrais (apuração de IRPJ/CSLL) e, dependendo do porte, obrigações acessórias adicionais como MIT, EFD-Contribuições e ECD.
## Por que datas fixas não bastam
O calendário oficial muda de ano para ano conforme feriados e dias úteis — por isso, confiar apenas em "todo dia 20" sem checar o calendário vigente da Receita Federal é um erro comum. A [Agenda Tributária Federal](https://www.gov.br/receitafederal/pt-br/assuntos/orientacao-tributaria/agenda-tributaria), atualizada mensalmente, é a fonte oficial para confirmar cada vencimento.
## O produtor rural também tem calendário próprio
Além das obrigações gerais, o produtor rural acompanha prazos específicos como a entrega anual do [Livro Caixa Digital (LCDPR)](/livro-caixa-rural/) e o recolhimento do FUNRURAL sobre a comercialização — datas que não aparecem no calendário padrão de empresas urbanas.
> **Quer parar de correr atrás de prazo fiscal todo mês?** [Fale com o Ideal pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Quero%20entender%20como%20a%20Ideal%20pode%20cuidar%20do%20calend%C3%A1rio%20fiscal%20da%20minha%20empresa.) e deixe o acompanhamento de obrigações com quem cuida disso todos os dias.
## O calendário muda com a Reforma Tributária
A partir de 2027, o calendário de obrigações passa a incluir também as declarações relacionadas a CBS e IBS — vale acompanhar nossa [série sobre a Reforma Tributária](/blog/cronograma-reforma-tributaria-por-porte/) para entender como o cronograma de transição se encaixa junto às obrigações que já existem hoje.
## Fontes oficiais
- [Agenda Tributária Federal — Receita Federal](https://www.gov.br/receitafederal/pt-br/assuntos/orientacao-tributaria/agenda-tributaria)
- [Portal do Simples Nacional — Receita Federal](https://www8.receita.fazenda.gov.br/SimplesNacional/)
- [Portal do eSocial — gov.br](https://www.gov.br/esocial/pt-br)
> Conteúdo informativo; sujeito a alterações no calendário oficial vigente. Não substitui orientação contábil individualizada — fale com o Ideal para confirmar os prazos da sua empresa.
===============================================================
# Reforma Tributária para o produtor rural: o que muda na atividade
URL: https://idealcontabilidade.net/blog/reforma-tributaria-para-o-produtor-rural/
Categoria: Agronegócio
Autor: André Alencar
Publicado em: 2026-07-15 | Revisado em: 2026-08-13
Resposta direta: Para o produtor rural, a Reforma Tributária traz três frentes concretas: a exigência de CNPJ, o crédito presumido sobre a produção e o Imposto Seletivo incidindo sobre parte dos insumos. Produtor com faturamento relevante precisa revisar estrutura e tributação antes de 2027.
---
O produtor rural tem particularidades na Reforma Tributária que não aparecem no debate geral, pensado para empresas urbanas. Entender essas diferenças evita decisões erradas por analogia.
## O CNPJ como base do novo sistema
O ponto mais sensível para quem sempre operou no CPF: a Reforma usa o **CNPJ como identificação padrão** das operações no novo sistema de crédito. Isso não significa que todo produtor será obrigado a ter CNPJ imediatamente, mas reforça a tendência já em curso — tratada em detalhe no nosso artigo sobre [se o produtor rural vai precisar de CNPJ](/blog/produtor-rural-precisa-de-cnpj/) — de que a identificação formal da atividade se torna cada vez mais central para aproveitar crédito na cadeia.
## Crédito presumido para o produtor não contribuinte
A Reforma prevê **crédito presumido** para operações com produtor rural que não seja contribuinte regular do IBS/CBS, justamente para não quebrar a cadeia de créditos entre o campo e a indústria/comércio que compra a produção. Na prática, isso preserva — com regras novas — uma lógica parecida com o crédito presumido de ICMS que já existe hoje em vendas agropecuárias.
## Insumos e o Imposto Seletivo
Vale atenção ao **Imposto Seletivo**, que incide sobre produtos prejudiciais à saúde ou ao meio ambiente — parte dos insumos agropecuários (defensivos, por exemplo) pode ser afetada dependendo da regulamentação infralegal ainda em curso. Isso reforça a importância de acompanhar a [tributação da atividade rural](/planejamento-tributario-rural/) de perto, e não apenas no fechamento do ano.
## O que isso muda para quem já lida com FUNRURAL e Livro Caixa
A Reforma **não substitui** o FUNRURAL (contribuição previdenciária sobre a comercialização rural) nem o [Livro Caixa Digital do Produtor Rural](/livro-caixa-rural/) — esses seguem valendo em paralelo. O que muda é a camada de CBS/IBS sobre a venda em si, que passa a conviver com as obrigações que o produtor já conhece.
> **Quer entender como a Reforma Tributária afeta especificamente a sua atividade rural?** [Fale com o Ideal pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Sou%20produtor%20rural%20e%20quero%20entender%20como%20a%20Reforma%20Tribut%C3%A1ria%20afeta%20minha%20atividade.) — participe também do nosso [evento presencial sobre a Reforma](/eventos/reforma-tributaria/).
## O que preparar até 2027
A recomendação prática: revisar a forma de emissão de nota fiscal da produção, avaliar junto ao contador se a formalização via CNPJ compensa no seu caso, e simular o efeito do crédito presumido na venda para grandes compradores (frigoríficos, cooperativas, indústrias).
## Fontes oficiais
- [Emenda Constitucional nº 132/2023 — Reforma Tributária](https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc132.htm)
- [Lei Complementar nº 214/2025 — CBS, IBS, Imposto Seletivo e crédito presumido do produtor rural](https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm)
- [Portal oficial da Reforma Tributária — Ministério da Fazenda](https://www.gov.br/fazenda/pt-br/acesso-a-informacao/acoes-e-programas/reforma-tributaria)
> Conteúdo informativo; não substitui orientação contábil individualizada. Fale com o Ideal para avaliar o seu caso.
===============================================================
# Cronograma da Reforma Tributária por porte de empresa: o que fazer e quando
URL: https://idealcontabilidade.net/blog/cronograma-reforma-tributaria-por-porte/
Categoria: Reforma Tributária
Autor: André Alencar
Publicado em: 2026-07-14 | Revisado em: 2026-08-13
Resposta direta: A Reforma Tributária não chega ao mesmo tempo para todo mundo: MEI, Simples Nacional, Lucro Presumido e Lucro Real sentem os efeitos em ritmos diferentes entre 2026 e 2033. Saber em qual fase a sua empresa entra define o que priorizar agora e o que ainda pode esperar.
---
A Reforma Tributária tem um único calendário oficial, mas o **impacto prático varia conforme o porte e o regime da empresa**. Organizar a preparação por porte evita tanto a inércia ("isso é lá na frente") quanto o pânico ("preciso mudar tudo agora").
## 2026 — fase de teste, para todos os portes
CBS e IBS entram com alíquotas simbólicas, só para ajuste de sistemas — não há impacto financeiro real ainda. Para **MEI e Simples Nacional**, a prioridade é entender se compensa migrar para o modelo "por fora" (veja o [artigo sobre Simples na Reforma](/blog/simples-nacional-na-reforma-tributaria/)). Para **Presumido e Real**, a prioridade é testar a emissão de nota com CST e ClassTrib corretos.
## 2027 — CBS entra em vigor plena
PIS e COFINS são extintos e a CBS passa a valer de verdade, com o Imposto Seletivo também entrando em vigor. Esse é o ano em que **Presumido e Real** sentem o primeiro impacto financeiro real — e em que o [Split Payment](/blog/split-payment-entenda-como-funciona/) começa a mudar o fluxo de caixa de quem recebe por cartão, PIX e boleto.
## 2029 a 2032 — a transição do ICMS/ISS para o IBS
Nesse intervalo, ICMS e ISS são reduzidos gradualmente enquanto o IBS sobe na mesma proporção. É o período mais longo e mais sensível a erro de transição — empresas com operação em mais de um estado ou município (ou que vendem para fora de Rondônia) precisam de acompanhamento próximo do escritório contábil nesses quatro anos.
## 2033 — sistema pleno
Todos os tributos antigos deixam de existir. Quem tratou os anos anteriores como preparação chega aqui sem sobressalto; quem tratou como "problema de 2033" corre atrás no pior momento — com o sistema já em vigor.
## Priorização por porte, resumida
- **MEI:** acompanhar se a Reforma altera o enquadramento do MEI (ainda em regulamentação) e revisar a emissão de nota.
- **Simples Nacional:** decidir entre "por dentro" e "por fora" a partir de 2027.
- **Lucro Presumido:** revisar se o regime continua vantajoso com a CBS não cumulativa para todos.
- **Lucro Real:** ajustar sistemas de emissão e aproveitar o crédito amplo do novo modelo.
> **Quer um cronograma específico para o porte e o regime da sua empresa?** [Fale com a Ideal pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Quero%20um%20cronograma%20de%20prepara%C3%A7%C3%A3o%20para%20a%20Reforma%20Tribut%C3%A1ria%20de%20acordo%20com%20o%20porte%20da%20minha%20empresa.) e planeje a transição com antecedência.
Esse cronograma é a base para o [planejamento tributário](/planejamento-tributario/) de qualquer empresa nos próximos anos — independentemente do porte, o princípio é o mesmo: antecipar, não reagir.
## Fontes oficiais
- [Emenda Constitucional nº 132/2023 — Reforma Tributária](https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc132.htm)
- [Lei Complementar nº 214/2025 — CBS, IBS e Imposto Seletivo](https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm)
- [Portal oficial da Reforma Tributária — Ministério da Fazenda](https://www.gov.br/fazenda/pt-br/acesso-a-informacao/acoes-e-programas/reforma-tributaria)
> Conteúdo informativo; não substitui orientação contábil individualizada. Fale com o Ideal para avaliar o seu caso.
===============================================================
# Split Payment: o que é e como vai funcionar na Reforma Tributária
URL: https://idealcontabilidade.net/blog/split-payment-entenda-como-funciona/
Categoria: Reforma Tributária
Autor: André Alencar
Publicado em: 2026-07-13 | Revisado em: 2026-08-13
Resposta direta: O split payment separa o valor do imposto no momento da liquidação financeira da venda, antes de o dinheiro chegar à conta da empresa. O tributo deixa de transitar pelo caixa do vendedor — o que elimina a inadimplência tributária, mas exige recalcular capital de giro.
---
Das mudanças trazidas pela Reforma Tributária, o Split Payment é a que mais altera a rotina financeira do dia a dia — porque mexe diretamente no momento em que o dinheiro entra na conta da empresa.
## Como funciona, na prática
Hoje, quando uma empresa recebe o pagamento de uma venda, o valor cai integral na conta, e o imposto é apurado e recolhido depois, em guia própria. Com o **Split Payment**, o valor do CBS/IBS é **separado automaticamente no momento do pagamento** — por exemplo, na liquidação de um cartão, PIX ou boleto — e recolhido diretamente ao Fisco, sem passar pelo caixa da empresa.
Na prática: quem vende recebe o valor líquido de imposto; o imposto vai direto para o destino, sem depender de apuração manual posterior.
## O que muda no fluxo de caixa
Esse é o ponto que exige atenção real: empresas acostumadas a usar o valor do imposto ainda não recolhido como capital de giro (mesmo que informalmente, entre a venda e o vencimento da guia) deixam de ter essa margem. O planejamento de caixa precisa considerar que **o valor líquido recebido será menor do que hoje**, mesmo que a carga tributária final seja parecida.
Isso conecta diretamente com o [planejamento tributário](/planejamento-tributario/) da empresa: quem já simula o fluxo de caixa líquido pós-Split Payment não é pego de surpresa quando o mecanismo entrar em vigor.
## Apuração assistida
O modelo prevê também a chamada **Apuração Assistida** — o Fisco passa a apurar automaticamente o valor devido a partir das notas fiscais emitidas, com o CBS/IBS pré-calculado. Isso reduz erro de cálculo manual, mas exige que o documento fiscal (CST e ClassTrib corretos — veja [nosso artigo sobre o tema](/blog/cst-classtrib-e-documentos-fiscais/)) esteja certo desde a emissão.
> **Quer entender o impacto do Split Payment no fluxo de caixa da sua empresa?** [Fale com o Ideal pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Quero%20entender%20como%20o%20Split%20Payment%20vai%20afetar%20o%20fluxo%20de%20caixa%20da%20minha%20empresa.) e simule o impacto antes da entrada em vigor.
## Quando começa a valer
O Split Payment segue o cronograma geral da Reforma: testes a partir de 2026, entrada em vigor plena do CBS em 2027, com o sistema totalmente implementado até 2033.
## Fontes oficiais
- [Lei Complementar nº 214/2025 — CBS, IBS e Split Payment](https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm)
- [Portal oficial da Reforma Tributária — Ministério da Fazenda](https://www.gov.br/fazenda/pt-br/acesso-a-informacao/acoes-e-programas/reforma-tributaria)
> Conteúdo informativo; não substitui orientação contábil individualizada. Fale com o Ideal para avaliar o seu caso.
===============================================================
# CST e ClassTrib: o que muda nos documentos fiscais com a Reforma
URL: https://idealcontabilidade.net/blog/cst-classtrib-e-documentos-fiscais/
Categoria: Reforma Tributária
Autor: André Alencar
Publicado em: 2026-07-10 | Revisado em: 2026-08-13
Resposta direta: Durante a transição da Reforma Tributária, novos códigos de situação tributária (CST) e de classificação (ClassTrib) passam a ser exigidos nos documentos fiscais. Na prática, o cadastro de produtos e o sistema de emissão precisam ser revisados antes da obrigatoriedade, sob risco de a nota ser rejeitada.
---
Um dos impactos mais operacionais da Reforma Tributária não está na alíquota — está no **documento fiscal**. A forma de emitir nota muda, e quem não se adaptar corre o risco de perder crédito ou gerar nota com erro.
## O que é o CST e o que é o ClassTrib
- **CST (Código de Situação Tributária)** identifica o tratamento tributário aplicado à operação — se é tributada integralmente, isenta, com redução de alíquota, imune, etc. Já existe hoje para ICMS/PIS/COFINS e passa a ter uma versão própria para CBS/IBS.
- **ClassTrib (Classificação Tributária)** é o código mais granular, que detalha a hipótese específica dentro de cada CST — por exemplo, qual tipo de redução de alíquota se aplica àquela operação.
Juntos, eles substituem parte da lógica de CFOP e códigos fiscais que as empresas usam hoje, exigindo atualização do sistema de emissão de nota fiscal.
## Por que isso é mais importante do que parece
Documento fiscal errado, na Reforma, tem uma consequência direta: **crédito de CBS/IBS perdido ou glosado** para quem compra da sua empresa. Isso significa que revisar o sistema de emissão de notas e treinar quem emite não é tarefa de TI — é [planejamento tributário](/planejamento-tributario/) na prática.
## O que fazer ainda em 2026
2026 é o ano de teste dos novos códigos, com alíquotas simbólicas — é a janela ideal para o sistema de emissão da empresa (ou do escritório terceirizado) já rodar com CST e ClassTrib corretos, sem o custo real da falha ainda em vigor. Empresas que adiam esse ajuste para 2027 entram na fase plena já correndo atrás.
> **Quer confirmar se o seu sistema de emissão de nota já está preparado para CST e ClassTrib?** [Fale com o Ideal pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Quero%20entender%20se%20a%20emiss%C3%A3o%20de%20notas%20da%20minha%20empresa%20j%C3%A1%20est%C3%A1%20preparada%20para%20a%20Reforma%20Tribut%C3%A1ria.) antes da fase plena começar.
## Vale para todos os portes
Do MEI que emite pouca nota ao Lucro Real com alto volume, o princípio é o mesmo: sem [documento fiscal correto](/como-trocar-de-contador/), o crédito da cadeia inteira é afetado — o problema de uma nota mal emitida deixa de ser só seu e passa a ser de quem compra de você.
## Fontes oficiais
- [Lei Complementar nº 214/2025 — CBS, IBS e regras de documentos fiscais](https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm)
- [Portal oficial da Reforma Tributária — Ministério da Fazenda](https://www.gov.br/fazenda/pt-br/acesso-a-informacao/acoes-e-programas/reforma-tributaria)
- [CONFAZ — Conselho Nacional de Política Fazendária](https://www.confaz.fazenda.gov.br/)
> Conteúdo informativo; não substitui orientação contábil individualizada. Fale com o Ideal para avaliar o seu caso.
===============================================================
# Lucro Presumido e Lucro Real na Reforma Tributária: o que muda
URL: https://idealcontabilidade.net/blog/lucro-presumido-lucro-real-na-reforma-tributaria/
Categoria: Planejamento Tributário
Autor: André Alencar
Publicado em: 2026-07-09 | Revisado em: 2026-08-13
Resposta direta: Para quem está no Lucro Presumido ou no Lucro Real, a CBS substitui PIS e COFINS e o IBS substitui ICMS e ISS. A mudança mais relevante não é a alíquota, e sim o regime de crédito: passa a valer o crédito amplo, o que muda o cálculo de quanto realmente se paga.
---
Empresas do Lucro Presumido e do Lucro Real sentem a Reforma Tributária de forma mais direta que o Simples Nacional: os tributos sobre o consumo mudam por completo, e a lógica de crédito muda junto.
## O que sai e o que entra
PIS e COFINS — hoje apurados de forma cumulativa (Presumido) ou não cumulativa (Real) — dão lugar à **CBS**, com regra única de não cumulatividade plena. ICMS e ISS, por sua vez, são substituídos gradualmente pelo **IBS** entre 2029 e 2032.
Na prática, isso significa **menos regras especiais e mais crédito amplo**: em teoria, tudo que a empresa compra para sua atividade gera crédito, o que tende a simplificar (mas também a exigir mais controle de nota fiscal e classificação tributária).
## Lucro Presumido: atenção ao PIS/COFINS cumulativo
Quem está no Presumido e hoje recolhe PIS/COFINS de forma cumulativa (sem aproveitar créditos) precisa reavaliar essa vantagem: com a CBS não cumulativa para todos, o cálculo de vantagem entre os regimes muda. Isso pode alterar a resposta para [qual é o melhor regime tributário](/qual-melhor-regime-tributario/) para a sua empresa a partir de 2027.
## Lucro Real: mais crédito, mais controle
Empresas do Real já operam com não cumulatividade e tendem a se beneficiar do crédito amplo do IBS/CBS — mas a contrapartida é a exigência de documentos fiscais corretamente classificados (veja [CST e ClassTrib](/blog/cst-classtrib-e-documentos-fiscais/)) para não perder crédito por erro de emissão.
> **Precisa simular o impacto da Reforma no seu Lucro Presumido ou Real?** [Fale com o Ideal pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Minha%20empresa%20est%C3%A1%20no%20Lucro%20Presumido%2FReal%20e%20quero%20entender%20o%20impacto%20da%20Reforma%20Tribut%C3%A1ria.) antes de decidir mudar de regime.
## O que revisar agora
O período de transição (2026-2033) é a janela para revisar o enquadramento, simular o crédito de CBS/IBS na operação real da empresa e ajustar o [planejamento tributário](/planejamento-tributario/) antes que a fase plena comece.
## Fontes oficiais
- [Lei Complementar nº 214/2025 — CBS, IBS e Imposto Seletivo](https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm)
- [Emenda Constitucional nº 132/2023 — Reforma Tributária](https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc132.htm)
- [Portal oficial da Reforma Tributária — Ministério da Fazenda](https://www.gov.br/fazenda/pt-br/acesso-a-informacao/acoes-e-programas/reforma-tributaria)
> Conteúdo informativo; não substitui orientação contábil individualizada. Fale com o Ideal para avaliar o seu caso.
===============================================================
# Simples Nacional na Reforma Tributária: o que muda para quem é optante
URL: https://idealcontabilidade.net/blog/simples-nacional-na-reforma-tributaria/
Categoria: Planejamento Tributário
Autor: André Alencar
Publicado em: 2026-07-08 | Revisado em: 2026-08-13
Resposta direta: Quem é optante pelo Simples Nacional poderá recolher IBS e CBS de duas formas: por dentro do DAS, mantendo a simplicidade, ou por fora, no regime regular, o que permite gerar mais crédito para o cliente. A decisão certa depende de quem compra de você ser ou não empresa.
---
Empresas do Simples Nacional não ficam de fora da Reforma Tributária — mas a forma de participar é diferente da dos demais regimes, e a decisão errada pode custar créditos que seus clientes deixam de aproveitar.
## O Simples continua existindo
A Reforma **não extingue o Simples Nacional**. O regime unificado (DAS, com todos os tributos recolhidos em uma guia só) segue disponível. A mudança está em como o CBS e o IBS — os novos tributos que substituem PIS, COFINS, ICMS e ISS — se relacionam com quem é optante.
## Duas formas de participar
- **Simples por dentro** — a empresa continua recolhendo tudo pelo DAS, no formato atual. É mais simples operacionalmente, mas os créditos de CBS/IBS que a empresa gera para quem compra dela ficam limitados ao percentual efetivo pago, calculado por uma fórmula específica.
- **Simples por fora (ou híbrido)** — a empresa apura CBS e IBS separadamente, fora do DAS, com direito a crédito integral para quem compra dela. Na prática, funciona melhor para quem vende principalmente para outras empresas (B2B), porque o comprador aproveita mais crédito.
Essa escolha não é automática: ela depende do perfil de vendas da empresa (se vende mais para consumidor final ou para outras empresas) e deve ser simulada antes da opção, não depois.
## Por que isso importa para o seu Fator R e o seu anexo
A opção "por dentro" ou "por fora" é um cálculo adicional ao que a empresa do Simples já precisa fazer — o [enquadramento correto de regime](/qual-melhor-regime-tributario/) continua sendo a base de tudo. Uma empresa mal enquadrada no Simples hoje carrega o problema para dentro da Reforma amanhã.
> **Ficou com dúvida sobre qual opção faz mais sentido para o seu Simples Nacional?** [Fale com o Ideal pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Sou%20optante%20do%20Simples%20Nacional%20e%20quero%20entender%20como%20a%20Reforma%20Tribut%C3%A1ria%20afeta%20minha%20empresa.) e simule o impacto no seu caso antes de decidir.
## O calendário que importa para quem é do Simples
2026 é ano de teste (alíquotas simbólicas, sem custo real). A decisão entre "por dentro" e "por fora" ganha peso a partir de 2027, quando CBS entra em vigor de forma plena. Vale revisar isso junto com o seu [planejamento tributário](/planejamento-tributario/) antes da virada.
## Fontes oficiais
- [Lei Complementar nº 214/2025 — CBS, IBS e regras do Simples Nacional na Reforma](https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm)
- [Portal oficial da Reforma Tributária — Ministério da Fazenda](https://www.gov.br/fazenda/pt-br/acesso-a-informacao/acoes-e-programas/reforma-tributaria)
- [Portal do Simples Nacional — Receita Federal](https://www8.receita.fazenda.gov.br/SimplesNacional/)
> Conteúdo informativo; não substitui orientação contábil individualizada. Fale com o Ideal para avaliar o seu caso.
===============================================================
# Reforma Tributária: o que muda de 2026 a 2033
URL: https://idealcontabilidade.net/blog/reforma-tributaria-2026-2033/
Categoria: Reforma Tributária
Autor: André Alencar
Publicado em: 2026-06-25 | Revisado em: 2026-07-07
Resposta direta: A Reforma Tributária substitui cinco tributos sobre o consumo por IBS, CBS e Imposto Seletivo, num período de transição que vai de 2026 a 2033. Durante esses anos os dois sistemas convivem, o que exige da empresa acompanhar as duas lógicas ao mesmo tempo.
---
A Reforma Tributária do consumo (Emenda Constitucional 132/2023) é a maior mudança no sistema de impostos do Brasil em décadas. Ela não acontece de uma vez: a transição se estende de **2026 até 2033**. Entender esse calendário agora é o que separa quem se adapta com tranquilidade de quem é pego de surpresa.
## O que está sendo substituído
Cinco tributos sobre o consumo deixam de existir e dão lugar a um modelo de **IVA dual**:
- **CBS** (Contribuição sobre Bens e Serviços) — federal, substitui PIS e COFINS.
- **IBS** (Imposto sobre Bens e Serviços) — estadual e municipal, substitui ICMS e ISS.
- **Imposto Seletivo** — incide sobre produtos prejudiciais à saúde e ao meio ambiente.
A lógica central é a **não cumulatividade plena**: o imposto pago nas etapas anteriores vira crédito, e a cobrança passa a ocorrer no destino, onde o bem ou serviço é consumido.
## O calendário da transição
- **2026** — fase de teste. CBS e IBS começam com alíquotas simbólicas, para ajuste de sistemas. A maioria das empresas continua apurando pelo modelo atual.
- **2027** — a CBS entra em vigor de forma plena e PIS/COFINS são extintos. O Imposto Seletivo passa a valer.
- **2029 a 2032** — ICMS e ISS são reduzidos gradualmente, enquanto o IBS sobe na mesma proporção.
- **2033** — o novo sistema está plenamente em vigor e os tributos antigos deixam de existir.
> São sete anos de convivência entre dois sistemas. Quem trata isso como "problema de 2033" perde tempo de preparação.
## O impacto para o produtor rural
Para o agronegócio, a Reforma traz um ponto sensível: a **identificação por CNPJ** passa a ser a base do novo sistema, mesmo para quem sempre operou no CPF. Isso muda a forma de emitir notas, organizar a contabilidade e aproveitar créditos. Produtores precisam planejar essa migração ao longo de 2026.
## O que fazer agora
A preparação não é burocrática — é estratégica. Vale [revisar o regime tributário](/planejamento-tributario/), mapear como os créditos vão funcionar na sua operação, ajustar sistemas de emissão de notas e simular o impacto nos preços e nas margens.
Na Ideal, acompanhamos a Reforma de perto para orientar empresas e produtores rurais em cada etapa da transição — para que você chegue a 2033 já adaptado, e não correndo atrás. Se quer entender o que muda no seu caso, fale com a nossa equipe.
> **Quer se aprofundar no assunto?** Participe do nosso [evento presencial sobre a Reforma Tributária](/eventos/reforma-tributaria/) ou [solicite um diagnóstico tributário pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Tenho%20interesse%20em%20um%20diagn%C3%B3stico%20tribut%C3%A1rio%20para%20minha%20empresa.).
## Fontes oficiais
- [Emenda Constitucional nº 132/2023 — Reforma Tributária](https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc132.htm)
- [Lei Complementar nº 214/2025 — CBS, IBS e Imposto Seletivo](https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm)
> Conteúdo informativo; não substitui orientação contábil individualizada. Fale com a Ideal para avaliar o seu caso.
===============================================================
# NF-e do Produtor Rural: o fim da nota em talão
URL: https://idealcontabilidade.net/blog/nfe-do-produtor-rural/
Categoria: Agronegócio
Autor: José Carlos de Oliveira (CRC RO-002121/O-9)
Publicado em: 2026-06-24 | Revisado em: 2026-07-07
Resposta direta: A nota fiscal eletrônica está substituindo o talão de bloco do produtor rural. A mudança exige certificado digital e um sistema de emissão, mas organiza a comprovação de receita — que é justamente o que sustenta financiamento, aposentadoria e dedução de despesa.
---
Por muito tempo, boa parte dos produtores rurais conviveu com a nota fiscal de produtor em **talão de papel**, emitida pela prefeitura ou pela Sefaz. Esse modelo está com os dias contados. A **NF-e do Produtor Rural** — eletrônica e integrada aos sistemas da Receita — está se tornando o padrão, e a mudança tem relação direta com a Reforma Tributária.
## O que é a NF-e do produtor
A NF-e (modelo 55) é a nota fiscal eletrônica, emitida digitalmente, autorizada em tempo real pela Sefaz e vinculada à identificação fiscal do emitente. Para o produtor, ela substitui a antiga nota em bloco e passa a registrar de forma eletrônica cada venda da produção.
## Por que essa mudança está acontecendo
A nota eletrônica é a base da **rastreabilidade** que o novo sistema de IBS e CBS exige. Sem documento eletrônico, não há como apurar créditos e débitos de forma automática ao longo da cadeia. Por isso, a emissão eletrônica deixa de ser opcional e passa a ser estrutural.
## O que muda na prática
- **Certificado digital** passa a ser necessário para emitir e assinar as notas.
- A emissão se vincula ao **CNPJ do produtor**, e não mais apenas ao CPF.
- Cada operação fica registrada eletronicamente, o que **integra a nota à contabilidade** e ao Livro Caixa Rural.
- Erros e inconsistências ficam mais visíveis para a fiscalização.
> A nota eletrônica não é só uma exigência — bem organizada, ela vira fonte automática de dados para a sua gestão e para o seu Imposto de Renda.
## Como se preparar
O caminho é organizar a estrutura antes da obrigatoriedade apertar: providenciar o certificado digital, definir o emissor de notas, alinhar a emissão ao CNPJ e integrar tudo à escrituração. Feito com antecedência, é um processo tranquilo. Feito na pressa, vira gargalo na hora de vender a safra.
Na Ideal, ajudamos o produtor rural a migrar para a NF-e com segurança — da emissão do [certificado digital](/certificado-digital/) à integração com o [Livro Caixa Rural](/livro-caixa-rural/) e a declaração. Se você ainda emite nota em talão, vale conversar antes que a mudança chegue de vez.
> **Ainda emite nota em talão?** [Fale com a Ideal Contabilidade pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Sou%20produtor%20rural%20e%20gostaria%20de%20conversar%20com%20um%20especialista.) e prepare a migração para a NF-e sem correria.
## Fontes oficiais
- [Portal Nacional da Nota Fiscal Eletrônica (NF-e)](https://www.nfe.fazenda.gov.br/portal/)
- [Receita Federal — orientação tributária](https://www.gov.br/receitafederal/pt-br)
> Conteúdo informativo; não substitui orientação contábil individualizada. Fale com a Ideal para avaliar o seu caso.
===============================================================
# Livro Caixa Digital do Produtor Rural (LCDPR): quem é obrigado e como entregar
URL: https://idealcontabilidade.net/blog/livro-caixa-digital-lcdpr/
Categoria: Agronegócio
Autor: José Carlos de Oliveira (CRC RO-002121/O-9)
Publicado em: 2026-06-23 | Revisado em: 2026-07-07
Resposta direta: O LCDPR é a escrituração digital obrigatória para o produtor rural pessoa física que ultrapassa o limite de receita bruta anual definido pela Receita Federal. Além de evitar multa, ele é o que permite deduzir despesas da atividade e reduzir legalmente o Imposto de Renda.
---
Mais do que uma forma de reduzir imposto, o Livro Caixa Digital do Produtor Rural (LCDPR) é, para muitos, uma **obrigação acessória**. Quem ultrapassa um certo nível de faturamento precisa entregá-lo no formato digital exigido pela Receita — e o descumprimento gera multas e pendências.
## Quem é obrigado a entregar
A escrituração digital do LCDPR é obrigatória para o **produtor rural pessoa física cuja receita bruta anual da atividade rural ultrapasse R$ 4,8 milhões**. Abaixo desse limite, a escrituração ainda é altamente recomendável (porque organiza a atividade e reduz imposto), mas a entrega no formato digital passa a ser exigida quando o faturamento cruza essa linha.
## O que é, na prática
O LCDPR é um **arquivo digital padronizado** que registra, mês a mês, todas as receitas e despesas da atividade rural, identificando inclusive as contas bancárias e os imóveis envolvidos. Ele segue um leiaute técnico definido pela Receita Federal e é transmitido por meio de programa específico.
## Quando entregar
A entrega do LCDPR acompanha o calendário da **Declaração de Imposto de Renda da Pessoa Física**: o arquivo é transmitido e suas informações são vinculadas à apuração do resultado rural na declaração anual. Por isso, deixar a escrituração para a última hora costuma gerar correria e erros.
> O LCDPR não se improvisa em abril. Ele é construído ao longo do ano, lançamento por lançamento.
## Os riscos de não cumprir
- **Multas** por não entrega ou entrega em atraso.
- Apuração feita pela receita bruta, **sem aproveitar deduções** — ou seja, mais imposto.
- Inconsistências que aumentam o risco de cair na malha fina.
- Dificuldade para emitir certidões e acessar crédito rural.
## Como manter em dia
O ideal é registrar as movimentações durante todo o ano, guardar notas e comprovantes e conferir os lançamentos com regularidade, em vez de reconstruir tudo na véspera. É aqui que entra o acompanhamento de quem domina a escrituração rural.
Na Ideal, cuidamos do [Livro Caixa Rural](/livro-caixa-rural/) de ponta a ponta — da escrituração mensal à transmissão do LCDPR no formato exigido — para o produtor cumprir a obrigação sem multas e ainda pagar apenas o imposto necessário. Se a sua atividade se aproxima do limite, vale organizar isso com um [contador rural](/contador-rural/) antes que vire problema.
> **Sua atividade está perto do limite de R$ 4,8 milhões?** [Fale com a Ideal Contabilidade pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Sou%20produtor%20rural%20e%20gostaria%20de%20conversar%20com%20um%20especialista.) e organize a escrituração antes do prazo.
## Fontes oficiais
- [Lei nº 9.250/1995, art. 18 — livro-caixa da atividade rural](https://www.planalto.gov.br/ccivil_03/leis/l9250.htm)
- [Receita Federal — Livro-Caixa Digital do Produtor Rural (LCDPR), Instrução Normativa RFB nº 1.848/2018](https://www.gov.br/receitafederal/pt-br)
> Conteúdo informativo; não substitui orientação contábil individualizada. Fale com a Ideal para avaliar o seu caso.
===============================================================
# Produtor rural vai precisar de CNPJ? Entenda a exigência até 2027
URL: https://idealcontabilidade.net/blog/produtor-rural-precisa-de-cnpj/
Categoria: Agronegócio
Autor: José Carlos de Oliveira (CRC RO-002121/O-9)
Publicado em: 2026-06-22 | Revisado em: 2026-07-07
Resposta direta: O CNPJ está se tornando a identificação central do produtor rural, com prazos escalonados em 2026 e 2027. Ter CNPJ não significa obrigatoriamente virar empresa nem mudar a tributação — mas exige planejamento para que a transição não altere o custo tributário sem que ninguém perceba.
---
Uma dúvida tem crescido no campo: o produtor rural vai ser obrigado a ter **CNPJ**? A resposta curta é que o CNPJ está se tornando a forma principal de identificação do produtor rural no sistema tributário — e a transição já tem data para se consolidar.
## O que está mudando
Com a Reforma Tributária e a padronização dos cadastros, o CNPJ passa a ser a **base central de identificação fiscal** do produtor. Isso afeta a emissão de documentos fiscais, a organização contábil e a integração de informações entre Receita Federal, estados e municípios.
Na prática, o CPF deixa de ser suficiente para boa parte das operações da atividade rural.
## Os prazos
- **2026** — período de transição e implementação progressiva. Muitos produtores **ainda emitirão documentos com o CPF**, enquanto sistemas e regras se ajustam.
- **2027** — momento da migração definitiva. A partir daí, o CNPJ se firma como identificação padrão do produtor rural.
Ou seja: 2026 é o ano de se planejar; 2027 é quando a mudança se consolida.
## Quem é afetado
A lógica de identificação por CNPJ alcança o produtor rural de forma ampla, justamente porque sustenta o funcionamento do IBS e da CBS — os novos tributos sobre o consumo. Cada operação precisa ser identificada e rastreável dentro do novo modelo.
> Não é apenas mais um número de cadastro. É a chave que conecta a sua atividade ao novo sistema tributário.
## O que acontece com quem não se adequar
Produtores que não se organizarem até 2027 podem enfrentar restrições concretas:
- Impedimentos para **emitir notas fiscais**.
- Inconsistências cadastrais e autuações por obrigações acessórias.
- Limitações no acesso a **crédito rural, benefícios fiscais e programas governamentais**.
## Como se preparar
A recomendação dos especialistas é não deixar para a última hora. Vale avaliar a situação cadastral da propriedade, entender a melhor forma de constituir o CNPJ para o seu caso e preparar a estrutura de emissão de notas e escrituração ao longo de 2026.
Na Ideal, orientamos o produtor rural nessa transição — da análise cadastral à [regularização rural](/regularizacao-rural/) e à adaptação da rotina fiscal — para que a chegada de 2027 seja apenas mais um passo, e não um susto. Se você tem dúvidas sobre o CNPJ na sua atividade, fale com um [contador rural](/contador-rural/) que entende a realidade do campo.
> **Já sabe se precisa de CNPJ para a sua atividade?** [Fale com o Ideal Contabilidade pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Sou%20produtor%20rural%20e%20gostaria%20de%20conversar%20com%20um%20especialista.) e prepare-se para a transição de 2027.
*Conteúdo informativo baseado em material divulgado pelo Conselho Regional de Contabilidade. As regras podem ser detalhadas por regulamentação posterior — consulte sempre orientação profissional para o seu caso.*
## Fontes oficiais
- [Lei nº 11.326/2006 — Política Nacional da Agricultura Familiar](https://www.planalto.gov.br/ccivil_03/_ato2004-2006/2006/lei/l11326.htm)
- [Receita Federal — CNPJ (Instrução Normativa RFB nº 2.119/2022)](https://www.gov.br/receitafederal/pt-br)
> Conteúdo informativo; não substitui orientação contábil individualizada. Fale com o Ideal para avaliar o seu caso.
===============================================================
# Impostos no Brasil: entenda tudo de forma simples
URL: https://idealcontabilidade.net/blog/impostos-no-brasil-entenda-tudo/
Categoria: Planejamento Tributário
Autor: André Alencar
Publicado em: 2026-06-21 | Revisado em: 2026-07-07
Resposta direta: Os impostos no Brasil se dividem entre federais, estaduais e municipais, e a carga que uma empresa paga depende principalmente do regime tributário escolhido — Simples Nacional, Lucro Presumido ou Lucro Real. Entender essa estrutura é o que permite identificar se você está pagando mais do que deveria.
---
O sistema tributário brasileiro tem fama de complicado — e não é à toa. São dezenas de tributos, três níveis de governo cobrando e regras que mudam com frequência. Mas dá para entender a lógica geral sem ser especialista. Este guia organiza o essencial.
## Os três níveis de cobrança
No Brasil, quem cobra imposto são a União, os estados e os municípios:
- **Federais** — IRPF e IRPJ (renda), IPI (produtos industrializados), PIS e COFINS (contribuições), CSLL, entre outros.
- **Estaduais** — ICMS (circulação de mercadorias e serviços), IPVA (veículos), ITCMD (heranças e doações).
- **Municipais** — ISS (serviços), IPTU (imóveis urbanos), ITBI (transmissão de imóveis).
## Imposto sobre renda x sobre consumo
Uma forma simples de enxergar: alguns tributos incidem sobre o que você **ganha** (a renda), e outros sobre o que você **consome** (bens e serviços). No Brasil, a carga sobre o consumo é alta e está embutida nos preços — por isso muita gente paga imposto sem perceber.
> No Brasil, boa parte do imposto que você paga está escondida dentro do preço dos produtos.
## Os regimes tributários das empresas
Para as empresas, o que mais pesa no bolso é o **regime tributário** escolhido. Existem três principais:
- **Simples Nacional** — recolhimento unificado, voltado a empresas menores.
- **Lucro Presumido** — o lucro é estimado por um percentual da receita.
- **Lucro Real** — o imposto incide sobre o lucro efetivamente apurado.
Não existe regime "melhor" universal: o ideal depende do faturamento, da atividade, da margem e da folha de pagamento. Escolher errado significa pagar mais todos os meses.
## A Reforma Tributária entra em cena
A partir de 2026, a Reforma Tributária começa a substituir PIS, COFINS, IPI, ICMS e ISS por um modelo de IVA dual (CBS e IBS). A transição vai até 2033 e promete simplificar a tributação sobre o consumo — mas exige adaptação de empresas e produtores.
## O que fazer com essa informação
Entender a lógica é o primeiro passo. O segundo é **revisar a sua situação**: empresas devem checar periodicamente se estão no [regime tributário certo](/qual-melhor-regime-tributario/), e pessoas físicas e produtores devem organizar receitas e despesas para não pagar mais do que o necessário.
Na Ideal, traduzimos essa complexidade em [planejamento tributário](/planejamento-tributario/) prático — comparando cenários e identificando, sempre dentro da lei, o caminho que reduz a sua carga tributária. Se quer parar de pagar imposto no escuro, fale com a nossa equipe.
> **Não sabe se está no regime tributário certo?** [Fale com a Ideal Contabilidade pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Tenho%20interesse%20em%20um%20diagn%C3%B3stico%20tribut%C3%A1rio%20para%20minha%20empresa.) e descubra se você está pagando mais imposto do que deveria.
## Fontes oficiais
- [Lei Complementar nº 123/2006 — Simples Nacional](https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp123.htm)
- [Receita Federal — orientação tributária](https://www.gov.br/receitafederal/pt-br)
> Conteúdo informativo; não substitui orientação contábil individualizada. Fale com a Ideal para avaliar o seu caso.
===============================================================
# Livro Caixa Rural: guia completo para o produtor
URL: https://idealcontabilidade.net/blog/livro-caixa-rural-guia-completo/
Categoria: Agronegócio
Autor: José Carlos de Oliveira (CRC RO-002121/O-9)
Publicado em: 2026-06-20 | Revisado em: 2026-07-07
Resposta direta: O Livro Caixa Rural registra receitas e despesas da atividade e é o instrumento que permite ao produtor deduzir custos do Imposto de Renda dentro da lei. Sem ele, a tributação incide sobre um percentual presumido da receita — quase sempre mais caro do que o resultado real.
---
O Livro Caixa Rural é uma das ferramentas mais importantes — e mais subestimadas — da gestão de quem vive do campo. Bem feito, ele organiza a atividade e pode reduzir legalmente o imposto a pagar. Mal feito (ou inexistente), expõe o produtor a riscos e pagamentos desnecessários.
## O que é o Livro Caixa Rural
O Livro Caixa Digital do Produtor Rural (LCDPR) é o registro das **receitas e despesas** da atividade rural. É nele que entram as vendas da produção, os custos com insumos, a folha de funcionários, os investimentos na propriedade e outras movimentações.
A partir desses registros é que se apura o **resultado da atividade** — e é esse resultado que serve de base para o Imposto de Renda Rural.
## Por que ele pode reduzir o seu imposto
Muitos produtores declaram pela "receita bruta" sem considerar tudo o que poderiam deduzir. Com o Livro Caixa organizado, é possível abater despesas e custos legítimos da atividade, o que reduz a base de cálculo do imposto.
Entre o que costuma entrar como dedução:
- Insumos e custos de produção
- Folha e encargos dos trabalhadores rurais
- Investimentos na propriedade
- Despesas operacionais da atividade
> O Livro Caixa bem feito não é apenas uma obrigação — é uma ferramenta de economia.
## Os riscos de não manter
Sem escrituração adequada, o produtor pode perder deduções, apresentar informações inconsistentes e ficar mais exposto à malha fina e a questionamentos da Receita Federal.
## Como organizar do jeito certo
O ideal é manter o registro **durante todo o ano**, com a documentação guardada (notas e comprovantes), e não deixar tudo para a véspera da declaração. É aí que entra o acompanhamento de um contador que entende a atividade rural.
Na Ideal, cuidamos da [escrituração do Livro Caixa Rural](/livro-caixa-rural/), da conferência dos lançamentos e do planejamento para você declarar o seu [Imposto de Renda Rural](/imposto-de-renda-rural/) com mais segurança e eficiência.
> **Quer reduzir o seu Imposto de Renda de forma legal?** [Fale com a Ideal Contabilidade pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Sou%20produtor%20rural%20e%20gostaria%20de%20conversar%20com%20um%20especialista.) e organize o seu Livro Caixa Rural.
## Fontes oficiais
- [Lei nº 9.250/1995, art. 18 — apuração do resultado da atividade rural](https://www.planalto.gov.br/ccivil_03/leis/l9250.htm)
- [Receita Federal — orientação tributária](https://www.gov.br/receitafederal/pt-br)
> Conteúdo informativo; não substitui orientação contábil individualizada. Fale com a Ideal para avaliar o seu caso.
===============================================================
# Aposentadoria do produtor rural: como garantir o seu direito
URL: https://idealcontabilidade.net/blog/aposentadoria-do-produtor-rural/
Categoria: Agronegócio
Autor: José Carlos de Oliveira (CRC RO-002121/O-9)
Publicado em: 2026-06-19 | Revisado em: 2026-07-07
Resposta direta: O produtor rural tem direito à aposentadoria com idade reduzida quando enquadrado como segurado especial. O ponto crítico não é o direito em si, mas a comprovação da atividade rural ao longo dos anos — é a documentação guardada que sustenta o pedido no INSS.
---
Quem vive do campo tem direito a uma aposentadoria com **regras próprias**, pensadas para a realidade da atividade rural. O problema é que muitos produtores só descobrem os detalhes na hora de pedir o benefício — e aí, sem a documentação certa, o pedido trava. Organizar isso com antecedência faz toda a diferença.
## As regras são diferentes do trabalhador urbano
O produtor rural costuma se enquadrar como **segurado especial** ou como contribuinte da Previdência por meio do recolhimento sobre a produção. Em geral, a aposentadoria por idade rural tem **idade reduzida** em relação ao trabalhador urbano — uma forma de reconhecer as condições do trabalho no campo.
## O ponto crítico: comprovar a atividade
O maior obstáculo quase nunca é a idade — é **provar que você de fato exerceu atividade rural** pelo tempo exigido. O INSS pede um conjunto de documentos ao longo dos anos, e a falta deles pode adiar ou inviabilizar o benefício.
Entre o que costuma ajudar a comprovar:
- Notas fiscais de venda da produção
- Documentos da propriedade ou do arrendamento
- Comprovantes de recolhimento (como o FUNRURAL)
- Registros em sindicatos e programas rurais
> A aposentadoria rural se constrói com a papelada de uma vida inteira. Quem guarda e organiza ao longo do tempo chega à hora certa sem sustos.
## A conexão com a regularidade fiscal
Manter a atividade regular — com nota fiscal, recolhimentos e escrituração em dia — não serve apenas para o imposto. Esse mesmo histórico é o que **sustenta o pedido de aposentadoria** lá na frente. Informalidade hoje vira dor de cabeça no futuro.
## Como se planejar
O ideal é tratar a aposentadoria como parte do planejamento da propriedade: organizar a documentação ao longo do tempo, manter os recolhimentos corretos e revisar periodicamente se o histórico está consistente com as regras vigentes.
Na Ideal, ajudamos o produtor rural a manter a atividade regular e a organizar a documentação que sustenta o direito à [aposentadoria rural](/aposentadoria-rural/) — para que ela seja uma conquista tranquila, e não uma batalha de última hora. Se você quer entender como está a sua situação, fale com um [contador rural](/contador-rural/) que conhece a realidade do campo.
> **Quer organizar a sua documentação desde já?** [Fale com a Ideal Contabilidade pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Sou%20produtor%20rural%20e%20gostaria%20de%20conversar%20com%20um%20especialista.) e planeje a sua aposentadoria com segurança.
## Fontes oficiais
- [Lei nº 8.213/1991 — Benefícios da Previdência (segurado especial)](https://www.planalto.gov.br/ccivil_03/leis/l8213cons.htm)
- [INSS — Instituto Nacional do Seguro Social](https://www.gov.br/inss/pt-br)
> Conteúdo informativo; não substitui orientação contábil ou previdenciária individualizada. Fale com a Ideal para avaliar o seu caso.
===============================================================
# O que é o FUNRURAL e como ele afeta a sua atividade
URL: https://idealcontabilidade.net/blog/o-que-e-funrural/
Categoria: Agronegócio
Autor: José Carlos de Oliveira (CRC RO-002121/O-9)
Publicado em: 2026-06-18 | Revisado em: 2026-07-07
Resposta direta: O FUNRURAL é a contribuição previdenciária que incide sobre a comercialização da produção rural. O ponto que mais impacta o bolso do produtor não é a existência do tributo, e sim a forma de recolhimento escolhida — que pode mudar significativamente o custo total da atividade.
---
Poucos temas geram tanta dúvida entre produtores rurais quanto o FUNRURAL. Entender o que é e como ele funciona ajuda a evitar pagamentos indevidos e problemas com a fiscalização.
## O que é o FUNRURAL
O FUNRURAL é a **contribuição previdenciária** que incide sobre a comercialização da produção rural. Na prática, é um percentual aplicado sobre o valor da venda da produção, destinado à seguridade social.
Ele se aplica tanto a produtores pessoa física quanto a determinadas pessoas jurídicas do setor.
## Por que a forma de recolhimento importa
Existe mais de uma forma de recolher o FUNRURAL, e a escolha **impacta diretamente o custo** da atividade. Em algumas situações, o produtor pode optar pela forma de recolhimento mais vantajosa para o seu caso.
É justamente por isso que a orientação especializada faz diferença: recolher na forma errada pode significar pagar mais do que o necessário ao longo do ano.
## O que pode dar errado sem acompanhamento
- Recolhimento em uma forma menos vantajosa
- Pendências que dificultam a emissão de certidões
- Autuações por erros de apuração
## Como a Ideal ajuda
Analisamos a sua atividade para identificar a forma de recolhimento mais adequada, mantemos tudo regular e orientamos de forma preventiva — para você produzir com tranquilidade e sem surpresas. Conheça em detalhes como cuidamos do [FUNRURAL](/funrural/) e das demais obrigações da atividade rural.
Se você tem dúvidas sobre o FUNRURAL na sua produção, vale contar com um [contador rural](/contador-rural/) que entenda a realidade do campo.
> **Quer regularizar o FUNRURAL da sua produção?** [Fale agora com a Ideal Contabilidade pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Sou%20produtor%20rural%20e%20gostaria%20de%20conversar%20com%20um%20especialista.) e receba orientação especializada.
## Fontes oficiais
- [Lei nº 8.212/1991 — Custeio da Seguridade Social (contribuição do produtor rural)](https://www.planalto.gov.br/ccivil_03/leis/l8212cons.htm)
- [Receita Federal — orientação tributária](https://www.gov.br/receitafederal/pt-br)
> Conteúdo informativo; não substitui orientação contábil individualizada. Fale com a Ideal para avaliar o seu caso.
===============================================================
# Como escolher um contador para a sua empresa
URL: https://idealcontabilidade.net/blog/como-escolher-um-contador-para-sua-empresa/
Categoria: Empresas
Autor: José Carlos de Oliveira (CRC RO-002121/O-9)
Publicado em: 2026-06-16 | Revisado em: 2026-07-07
Resposta direta: O critério certo para escolher um contador não é o preço da mensalidade, e sim se ele orienta decisões ou apenas entrega guias. Vale avaliar o que está incluso no valor, se existe suporte consultivo, como funciona o atendimento no dia a dia e se o escritório tem experiência no seu segmento.
---
Escolher um contador é uma das decisões mais importantes — e mais negligenciadas — de quem empreende. O profissional certo não apenas mantém a empresa em dia: ele ajuda você a decidir melhor e a pagar apenas o imposto necessário.
## Mais do que cumprir obrigações
Muitos empresários escolhem o contador apenas pelo preço e recebem, em troca, apenas guias e obrigações cumpridas. O problema aparece na hora de decidir: faltam orientação, clareza e estratégia.
Um bom contador atua como **parceiro estratégico**, não como um mero entregador de documentos.
## O que avaliar na hora de escolher
- **Orientação, não só execução:** ele explica os impactos das suas decisões?
- **Atendimento:** você recebe respostas quando precisa?
- **Planejamento tributário:** ele busca formas legais de reduzir a sua carga?
- **Equipe:** você depende de uma única pessoa ou conta com uma estrutura?
- **Atuação preventiva:** ele antecipa riscos ou só age quando o problema chega?
> A diferença entre receber guias e receber orientação aparece logo nos primeiros meses.
## Sinais de que é hora de trocar
Se você convive com respostas demoradas, pouca orientação e contato apenas quando há problema, talvez não precise só de um novo contador — talvez precise de uma [nova forma de ser atendido](/trocar-de-contador/).
## A nossa forma de trabalhar
Na Ideal, você conta com uma equipe que integra [contabilidade empresarial](/contabilidade-empresarial/), planejamento tributário e gestão financeira — para tomar decisões com mais segurança e crescer com tranquilidade.
> **Percebeu algum desses sinais na sua empresa?** [Fale com a Ideal Contabilidade pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Gostaria%20de%20entender%20como%20funciona%20a%20troca%20de%20contador.) e entenda como funciona a troca de contador sem burocracia.
## Fontes oficiais
- [Conselho Federal de Contabilidade — consulta de registro profissional (CRC)](https://cfc.org.br/)
> Conteúdo informativo; não substitui orientação contábil individualizada. Fale com a Ideal para avaliar o seu caso.
===============================================================
# Erros tributários que fazem empresas perderem dinheiro
URL: https://idealcontabilidade.net/blog/erros-tributarios-que-custam-caro/
Categoria: Planejamento Tributário
Autor: André Alencar
Publicado em: 2026-06-14 | Revisado em: 2026-07-07
Resposta direta: Os erros tributários que mais custam caro raramente são fraudes — são escolhas de enquadramento mal feitas, CNAEs incompatíveis e falta de revisão periódica. O prejuízo se acumula em silêncio, mês a mês, e costuma só aparecer quando alguém compara o que foi pago com o que era devido.
---
O maior custo tributário de uma empresa raramente aparece no extrato. Ele se esconde em decisões não revisadas, enquadramentos inadequados e oportunidades não aproveitadas. Veja os erros mais comuns.
## 1. Permanecer no regime errado
Muitas empresas escolhem um regime tributário na abertura e nunca mais revisam. Conforme o faturamento e a operação mudam, o que era vantajoso pode deixar de ser — e a conta vem todos os meses.
## 2. Acreditar que o Simples é sempre mais barato
Nem sempre. Dependendo da atividade, da margem e da folha de pagamento, o **Lucro Presumido** pode ser mais econômico. Só a comparação com números reais revela o melhor caminho.
## 3. Não aproveitar benefícios e créditos
Existem benefícios fiscais e créditos previstos em lei que passam despercebidos sem uma análise especializada. Deixar de aproveitá-los é pagar mais do que o necessário.
## 4. Confundir planejamento com sonegação
Reduzir imposto com segurança é diferente de sonegar. O planejamento tributário usa alternativas **previstas na legislação** — é legal, seguro e estratégico.
> Não revisar a estratégia tributária pode custar milhares de reais todos os anos.
## Como evitar
A solução é simples: revisar periodicamente. Um [planejamento tributário](/planejamento-tributario/) compara cenários, identifica oportunidades e reduz riscos — sempre dentro da lei. Isso vale tanto para empresas de médio porte quanto para [micro e pequenas empresas](/contabilidade-para-micro-pequenas-empresas/), onde cada real de imposto pago a mais pesa ainda mais no caixa.
Na Ideal, ajudamos empresas a encontrar essas oportunidades e a pagar apenas o imposto necessário. Ajudamos uma farmácia, por exemplo, a economizar mais de R$ 15 mil por mês, de forma sustentada ao longo de um ano, com planejamento tributário adequado.
> **Sua empresa pode estar pagando imposto a mais.** [Solicite um diagnóstico tributário pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Tenho%20interesse%20em%20um%20diagn%C3%B3stico%20tribut%C3%A1rio%20para%20minha%20empresa.) e descubra oportunidades de economia legal.
## Fontes oficiais
- [Lei Complementar nº 123/2006 — Simples Nacional](https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp123.htm)
- [Portal do Simples Nacional — Receita Federal](https://www8.receita.fazenda.gov.br/simplesnacional/)
> Conteúdo informativo; não substitui orientação contábil individualizada. Fale com a Ideal para avaliar o seu caso.
===============================================================
# Contratação de funcionários no campo: o que o produtor precisa saber
URL: https://idealcontabilidade.net/blog/contratacao-de-funcionarios-no-campo/
Categoria: Trabalhista
Autor: José Carlos de Oliveira (CRC RO-002121/O-9)
Publicado em: 2026-06-12 | Revisado em: 2026-07-07
Resposta direta: Contratar trabalhador no campo gera as mesmas obrigações trabalhistas e previdenciárias de qualquer empregador, com particularidades próprias da atividade rural. Registrar corretamente desde o primeiro dia é o que evita passivo trabalhista — que costuma aparecer anos depois, já com juros e multa.
---
Contratar funcionários é parte natural do crescimento de uma propriedade rural — mas vem acompanhada de responsabilidades que, sem organização, podem gerar passivos e multas.
## Contratar exige mais do que pagar salário
Ao registrar um trabalhador rural, o produtor passa a ter obrigações trabalhistas e previdenciárias: registro, eSocial, folha de pagamento, FGTS, férias, 13º e rescisões. Cada uma delas precisa ser feita corretamente e dentro do prazo.
## O que precisa estar em dia
- **Registro e admissão** do trabalhador
- **eSocial** do empregador rural
- **Folha de pagamento** mensal e encargos
- **Férias, 13º e rescisões**
- Modalidades específicas (safrista, temporário)
## Modalidades de contratação
Nem toda contratação é igual. Existem modalidades específicas para o trabalho rural — como o contrato por safra — que se encaixam melhor em determinadas situações. Escolher a forma certa evita problemas e reduz custos.
> Um erro na contratação pode gerar um passivo que compromete o resultado de anos.
## Atuação preventiva é o caminho
A melhor forma de evitar [problemas trabalhistas no campo](/gestao-trabalhista-rural/) é a prevenção: contratar do jeito certo, manter a [folha de pagamento rural](/folha-de-pagamento-rural/) em ordem e acompanhar o eSocial.
Na Ideal, cuidamos de toda a rotina trabalhista da propriedade — da admissão à rescisão — para você manter a atividade regular e protegida.
> **Vai contratar ou já tem funcionários no campo?** [Fale com a Ideal Contabilidade pelo WhatsApp](https://wa.me/556934421639?text=Ol%C3%A1!%20Sou%20produtor%20rural%20e%20gostaria%20de%20conversar%20com%20um%20especialista.) e evite passivos trabalhistas.
## Fontes oficiais
- [Lei nº 5.889/1973 — normas reguladoras do trabalho rural](https://www.planalto.gov.br/ccivil_03/leis/l5889.htm)
- [eSocial — Governo Federal](https://www.gov.br/esocial/pt-br)
> Conteúdo informativo; não substitui orientação contábil ou trabalhista individualizada. Fale com a Ideal para avaliar o seu caso.